Si vous faites bâtir un duplex, un triplex ou un quadruplex et que vous comptez habiter l’un des logements, c’est votre prêteur qui présente la demande d’assurance prêt hypothécaire à la SCHL, jamais votre constructeur. Notre rôle se joue en amont : préparer les pièces de chantier que votre prêteur examine, des plans au dernier rapport d’avancement.
Un échéancier écrit fait partie de ces pièces : de 4 à 6 mois de chantier pour un duplex ou un triplex, de 5 à 7 mois pour un immeuble de 4 à 8 logements. La durée de votre chantier est écrite dans votre soumission.
Les faits sur l’assurance prêt cités ici viennent des pages officielles de la Société canadienne d’hypothèques et de logement (SCHL), relues le 22 octobre 2026. La SCHL révise ses critères : relisez ses pages et parlez à votre prêteur avant toute décision.
À quels plex neufs l’assurance prêt de la SCHL s’applique-t-elle ?
Selon la SCHL, son assurance prêt hypothécaire « protège votre prêteur au cas où vous seriez incapable d’effectuer vos paiements ». C’est le prêteur qu’elle protège, pas le bâtiment : pour le bâtiment, c’est le plan de garantie qui joue, nous y revenons plus bas.
La SCHL regroupe ces produits sous l’intitulé propriétaires-occupants et petits immeubles locatifs. Sa page SCHL Améliorations s’adresse aussi aux personnes « qui construisent une habitation », et son barème vise les « immeubles de 1 à 4 logements dont 1 est occupé par le propriétaire ». La page SCHL Achat pose la même règle d’occupation : « L’habitation doit être destinée à être occupée par le propriétaire ».
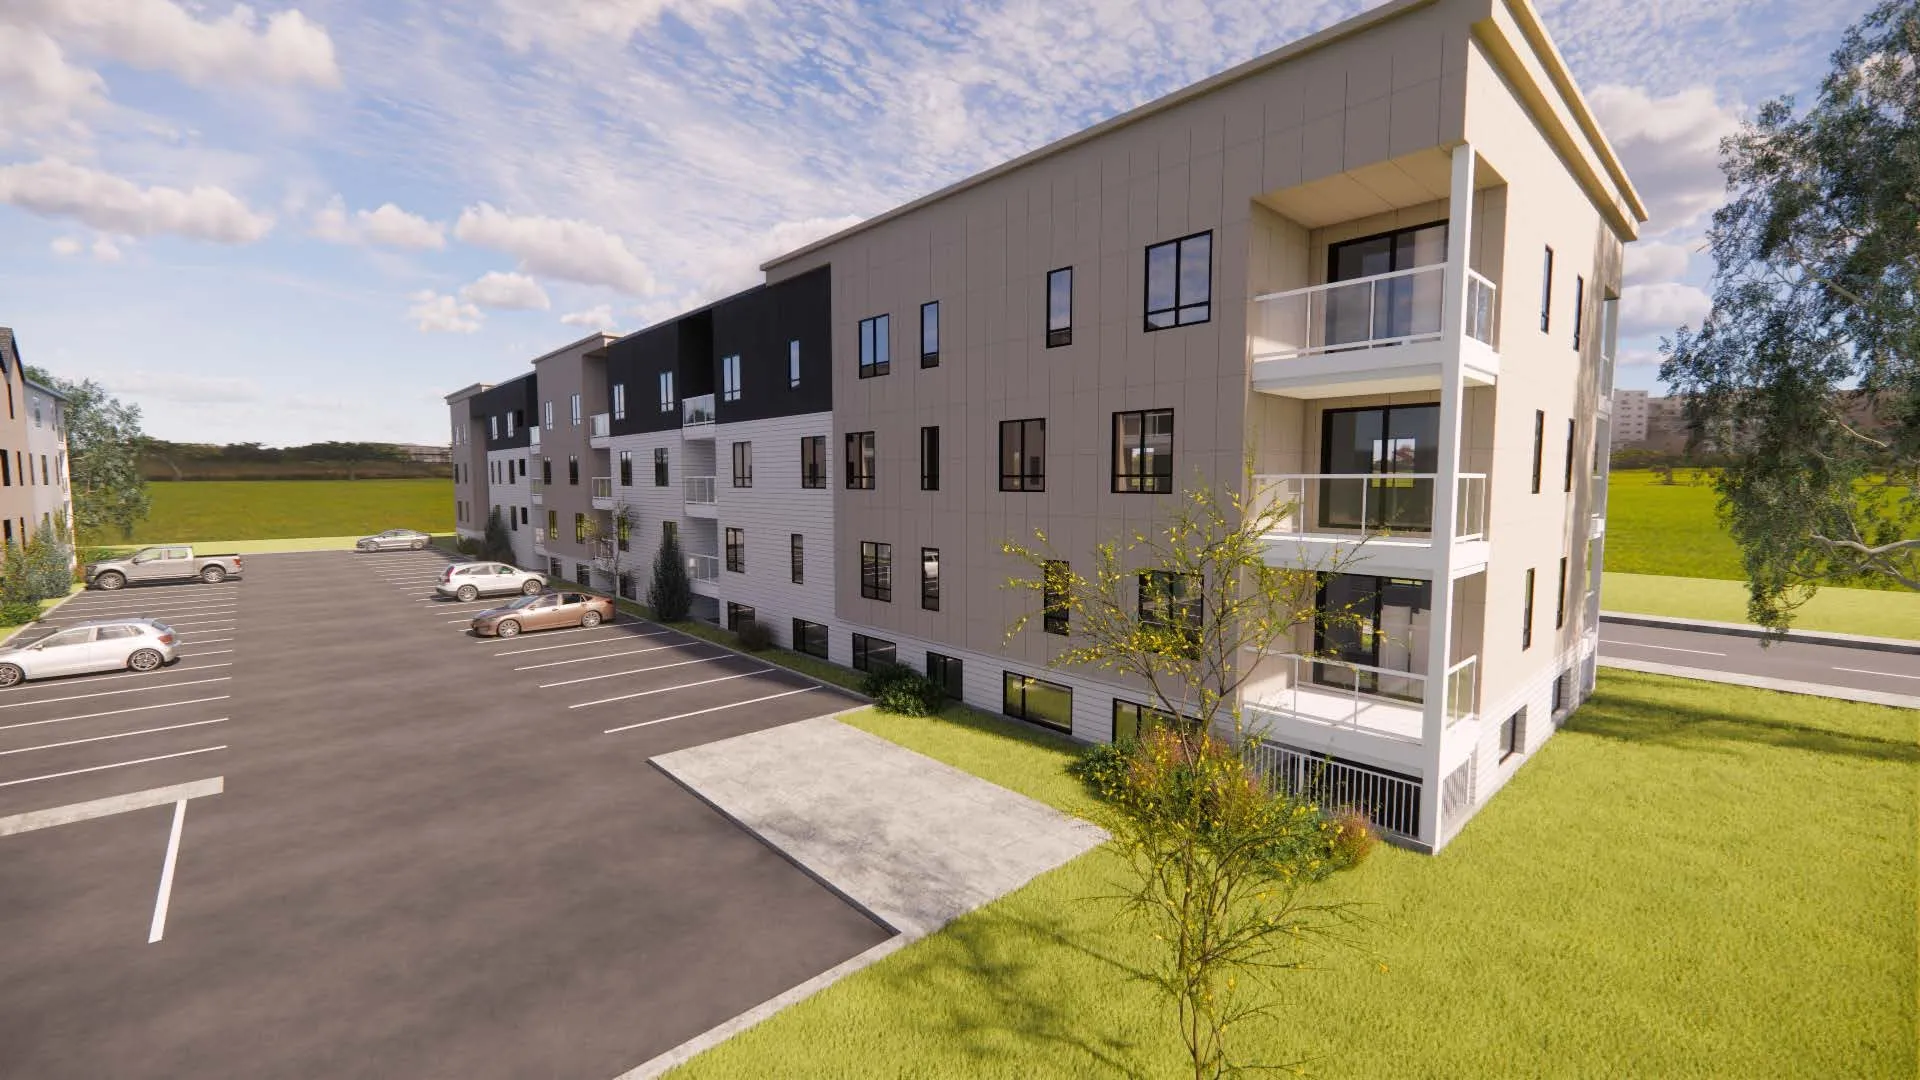
Un duplex, un triplex ou un quadruplex neuf dont vous habitez un logement entre donc dans ce cadre, sous réserve de l’analyse de votre prêteur. Deux cas en sortent :
- Vous n’habiterez aucun des logements. La SCHL a un produit distinct, SCHL Immeubles locatifs, pour les « Propriétés comptant de 2 à 4 logements qui ne sont pas occupées par le propriétaire ».
- Votre projet compte 5 logements ou plus. Vous quittez les produits pour propriétaires-occupants et petits immeubles locatifs. Notre article APH Select expliqué couvre ce cas.
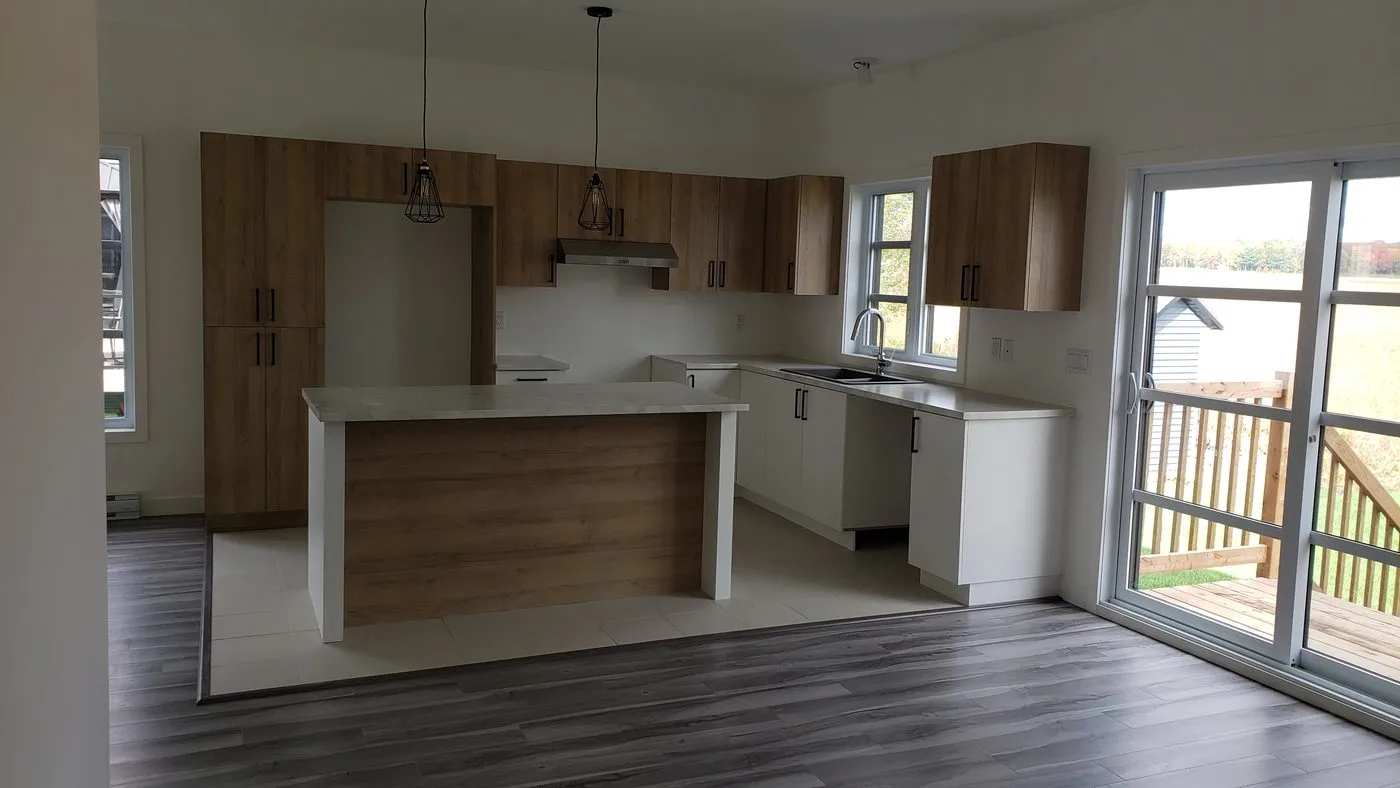
Cuisine d’un logement de duplex neuf bâti par notre équipe, avec îlot et porte-fenêtre sur le balcon.
Qui présente la demande d’assurance à la SCHL ?
Votre prêteur. La foire aux questions de la SCHL le dit en une phrase : « Votre prêteur s’occupera de présenter une demande d’assurance prêt hypothécaire à la SCHL. » Ni vous ni votre constructeur ne déposez cette demande. Votre prêteur vous dira si votre prêt doit être assuré, et à quelles conditions.
Le financement, ce n’est pas notre métier. Le nôtre, c’est de livrer un dossier qui tient la route devant un prêteur : plans détaillés, devis ferme, échéancier, rapports d’avancement à chaque déboursé.
Nous ne sommes ni prêteur, ni courtier hypothécaire, ni inscrits auprès de l’Autorité des marchés financiers. Nous ne donnons aucun conseil financier et nous ne recevons aucune commission liée à la conclusion de votre prêt.
Pourquoi votre projet doit-il être prêt avant la première pelletée de terre ?
Parce que la SCHL fixe le moment. Sur sa page SCHL Améliorations, elle précise que les prêts de financement à la construction doivent être approuvés par la SCHL « avant le début des travaux ou aux étapes préliminaires de la construction ». Pour vous, la conséquence est simple : votre projet doit être défini sur papier avant l’arrivée de l’excavatrice.
La même page pose trois conditions qui touchent directement votre chantier.
- Un seul contrat de construction. Quand l’habitation est bâtie par un entrepreneur, l’emprunteur détient le titre foncier au versement de la première avance et « conclut un contrat avec un seul constructeur en vue de faire bâtir son habitation ». Comme entrepreneur général, nous signons avec vous un contrat qui couvre l’ensemble du bâtiment.
- Une garantie des logements neufs. Pour la SCHL, « Une garantie des logements neufs doit être en place pour tous les logements neufs », et une preuve d’inscription à un programme de garantie reconnu est requise. Le plan de garantie GCR couvre les immeubles du duplex au quintuplex non détenus en copropriété : jusqu’à 200 000 $ par logement, sans dépasser le prix du contrat, et il protège vos acomptes jusqu’à 50 000 $. Nous sommes accrédités GCR sous le n° 15451, et votre prêteur vous dira quelle preuve il retient. Le détail est dans notre article sur le plan de garantie GCR.
- Un prix de construction lisible. Le prêteur doit tenir compte de « la capacité financière de l’emprunteur à couvrir les dépassements de coûts ». Un devis ferme, chiffré ligne par ligne, montre poste par poste ce que comprend le prix. Vous le comparez avec n’importe quelle autre soumission, et votre prêteur lit le même document.
Que prépare votre constructeur pour votre prêteur ?
Chaque prêteur a sa liste, et c’est la sienne qui compte. Voici les pièces que nous préparons pour un duplex ou un triplex, et pour un quadruplex, avant et pendant le chantier.
Ce que le constructeur prépare pour votre prêteur
- Des plans détaillés : votre prêteur voit exactement ce qui sera bâti.
- Un devis ferme, chiffré ligne par ligne : le prix de construction se lit poste par poste.
- Un échéancier écrit : la durée de votre chantier est inscrite dans votre soumission.
- Un contrat unique avec un entrepreneur général, pour l’ensemble du bâtiment.
- La preuve que le bâtiment est couvert par le plan de garantie GCR, sous notre accréditation n° 15451.
- Un rapport d’avancement à chaque déboursé : votre prêteur sait où en est le chantier au moment de libérer les fonds.
- Notre licence RBQ : 5698-7407-01, à inscrire au dossier.
Cette rigueur sur papier vous sert aussi sur le chantier : le prix, la durée et le contenu des travaux sont écrits avant le début des travaux.
Comment les déboursés suivent-ils l’avancement du chantier ?
Pour une construction, le prêt arrive par étapes. La SCHL indique que les prêts à la construction sont « versés au moyen de l’option de traitement des avances échelonnées applicable ». En traitement de base, « le prêteur valide les avances sans obtenir l’approbation préalable de la SCHL ».
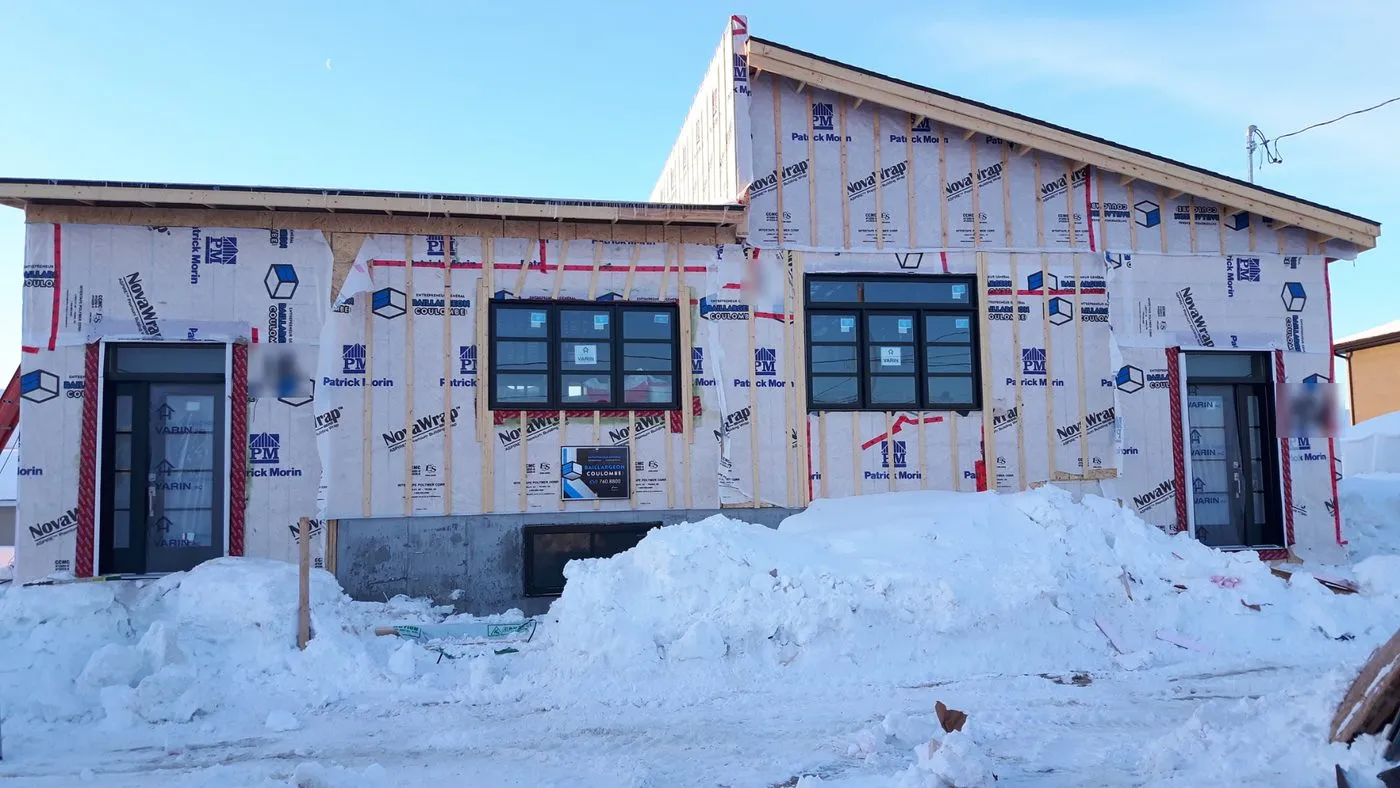
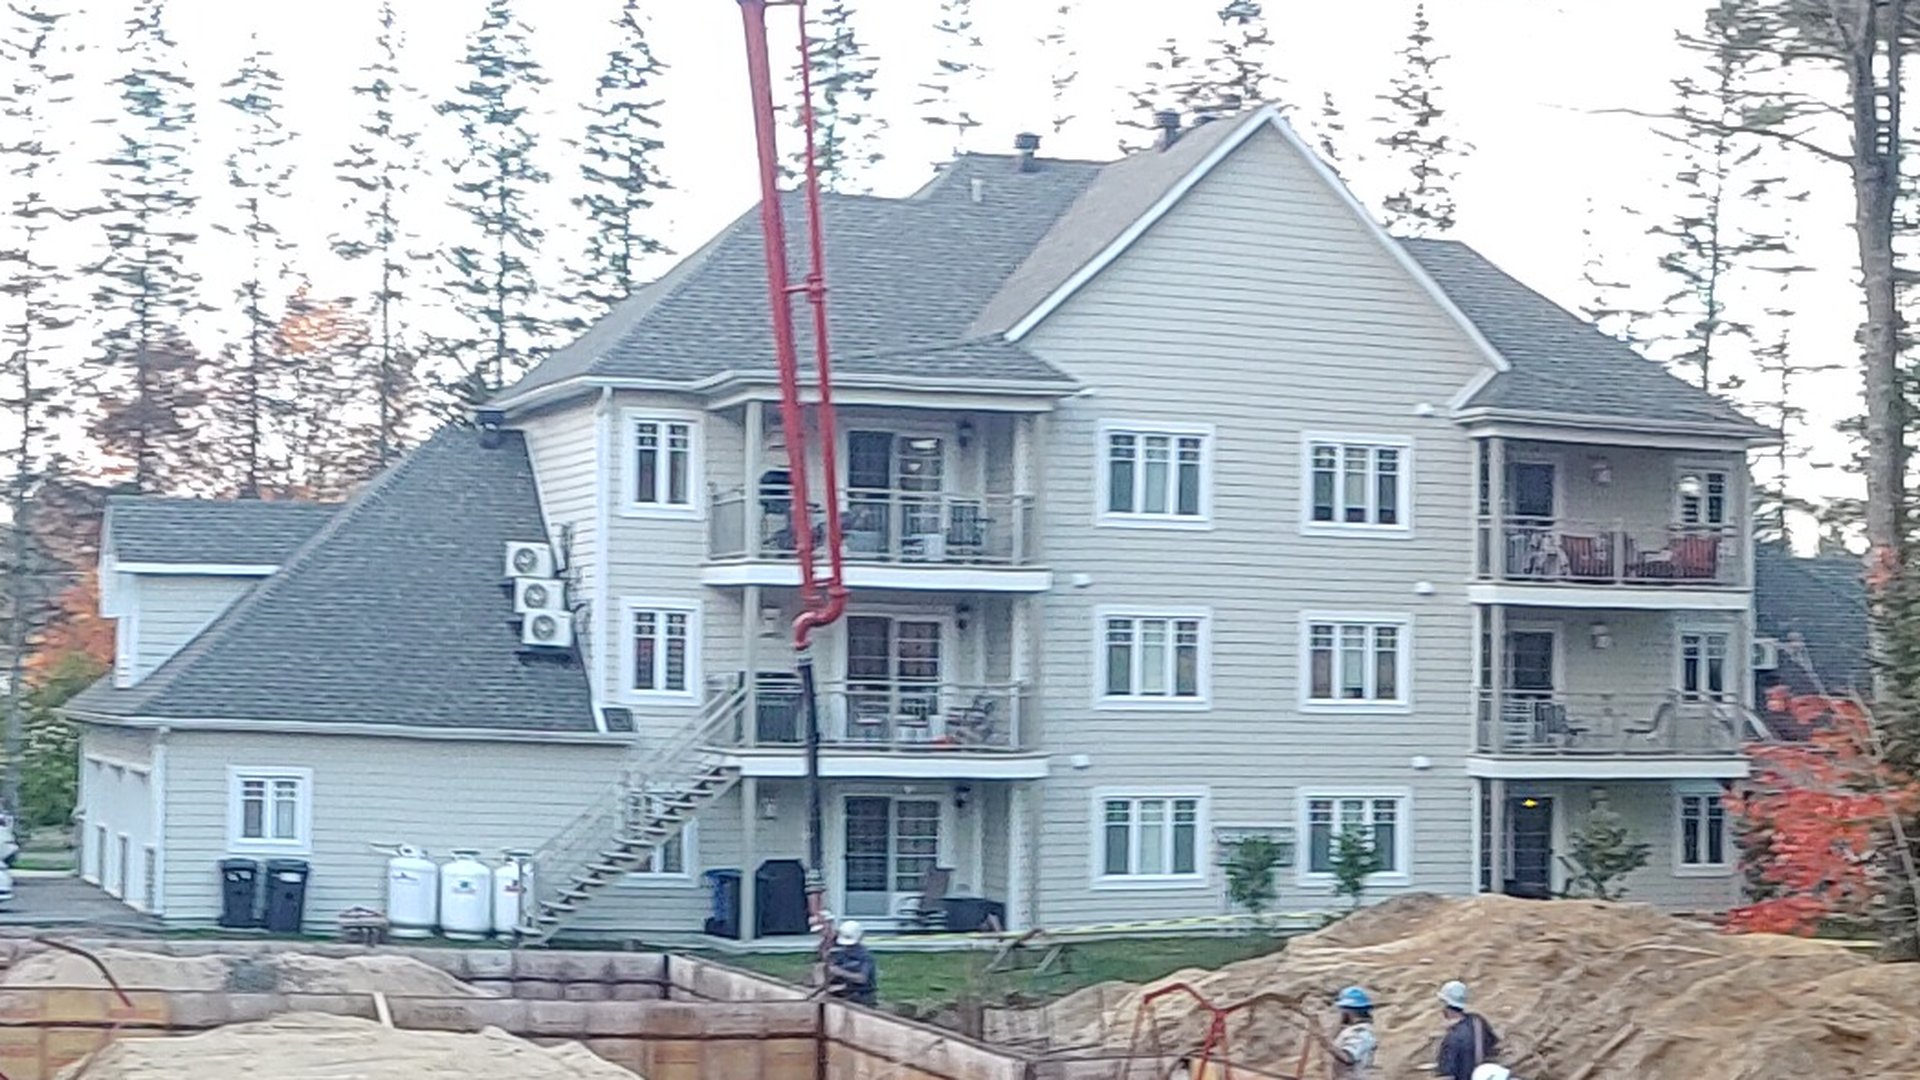
Un duplex en chantier en plein hiver : portes et fenêtres posées, murs fermés par la membrane pare-air.
C’est là que notre rapport d’avancement sert. À chaque déboursé, votre prêteur dispose d’un état écrit du chantier, et vous suivez le même document que lui. Le déroulement complet est expliqué dans notre article sur les déboursés du prêt de construction.
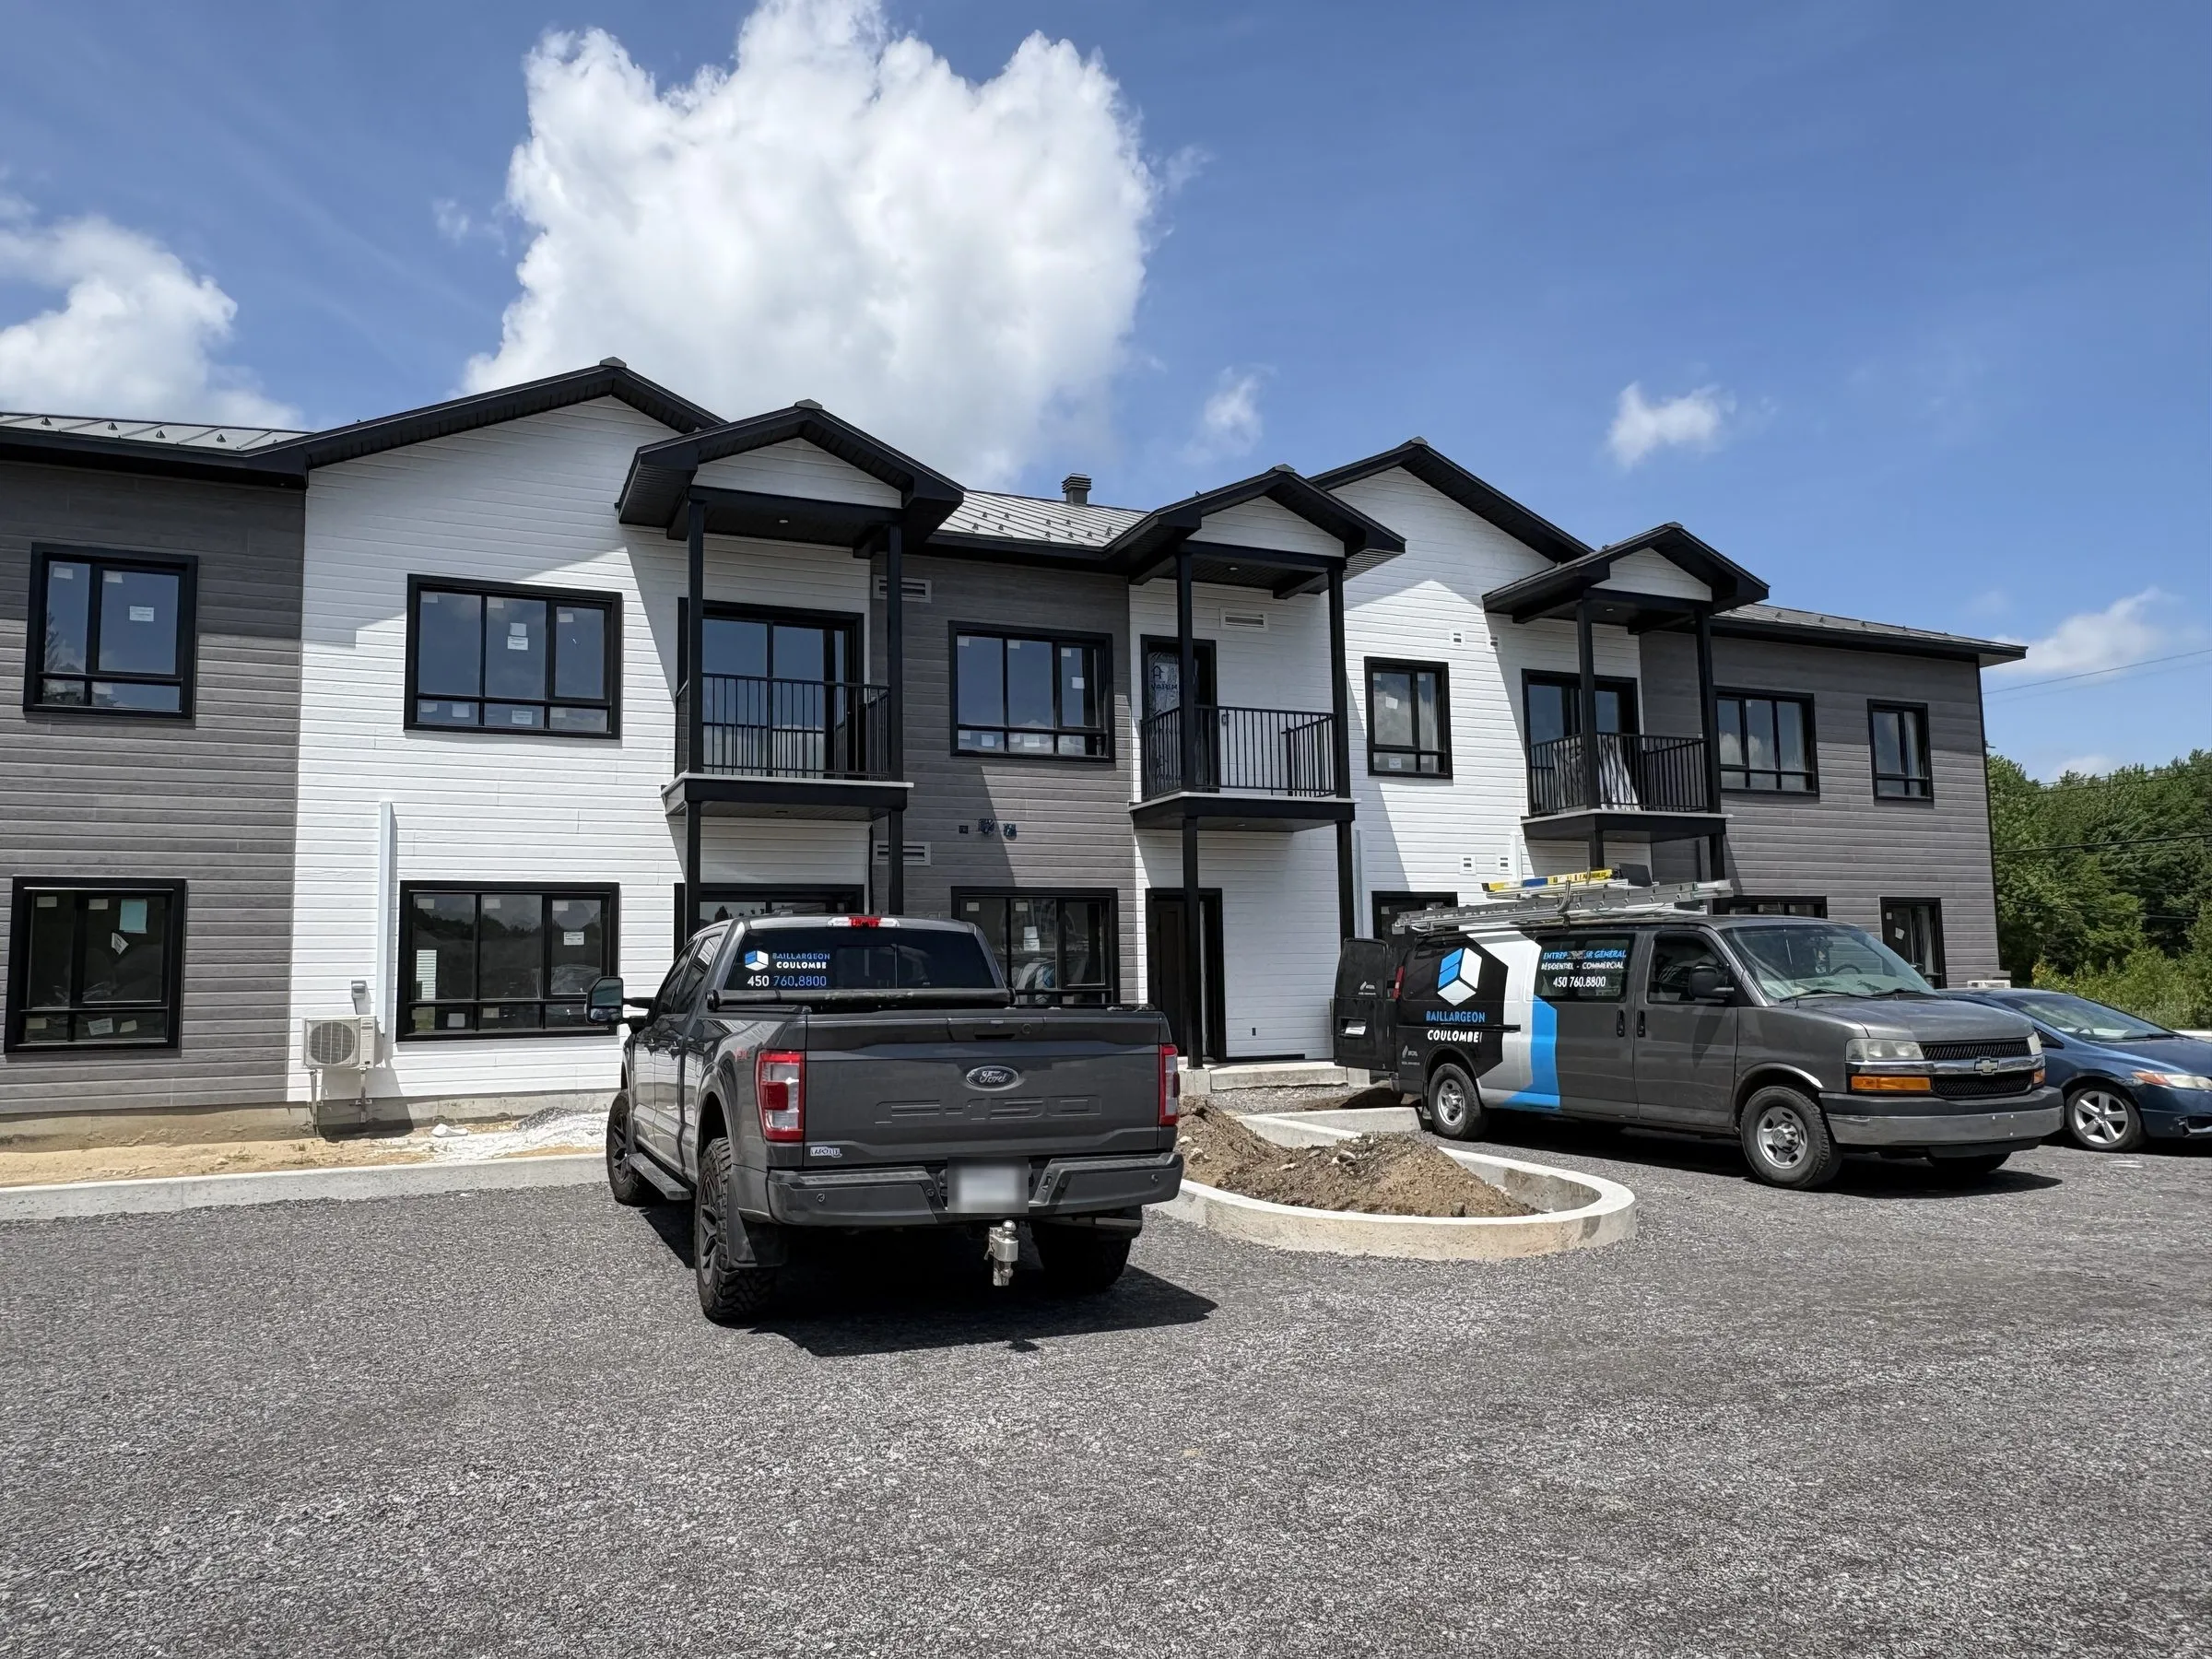
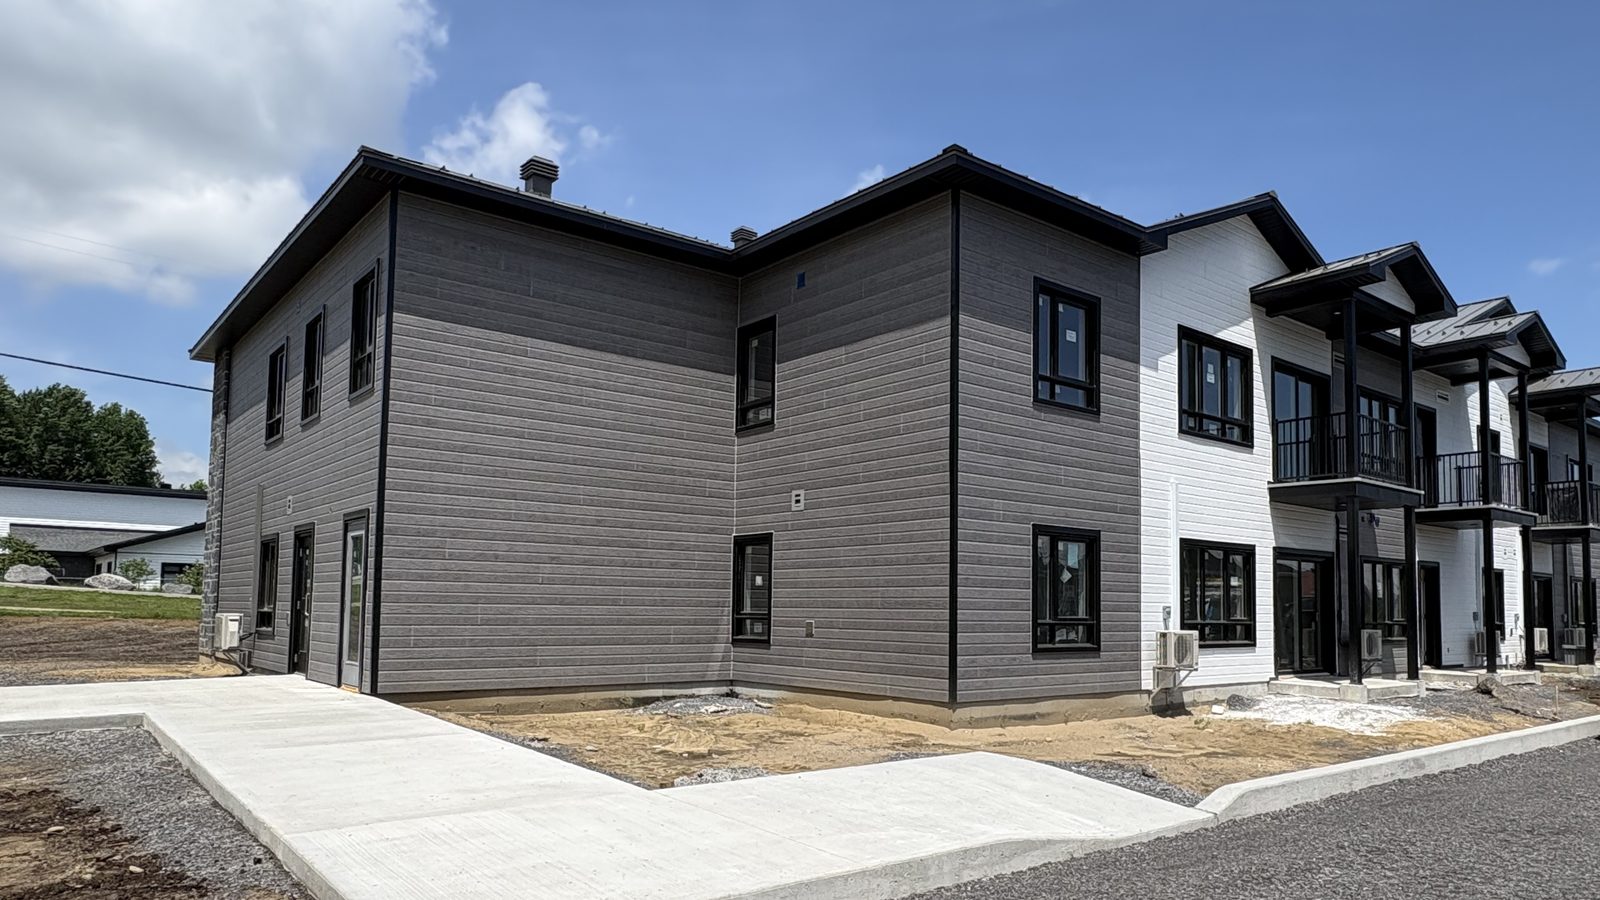
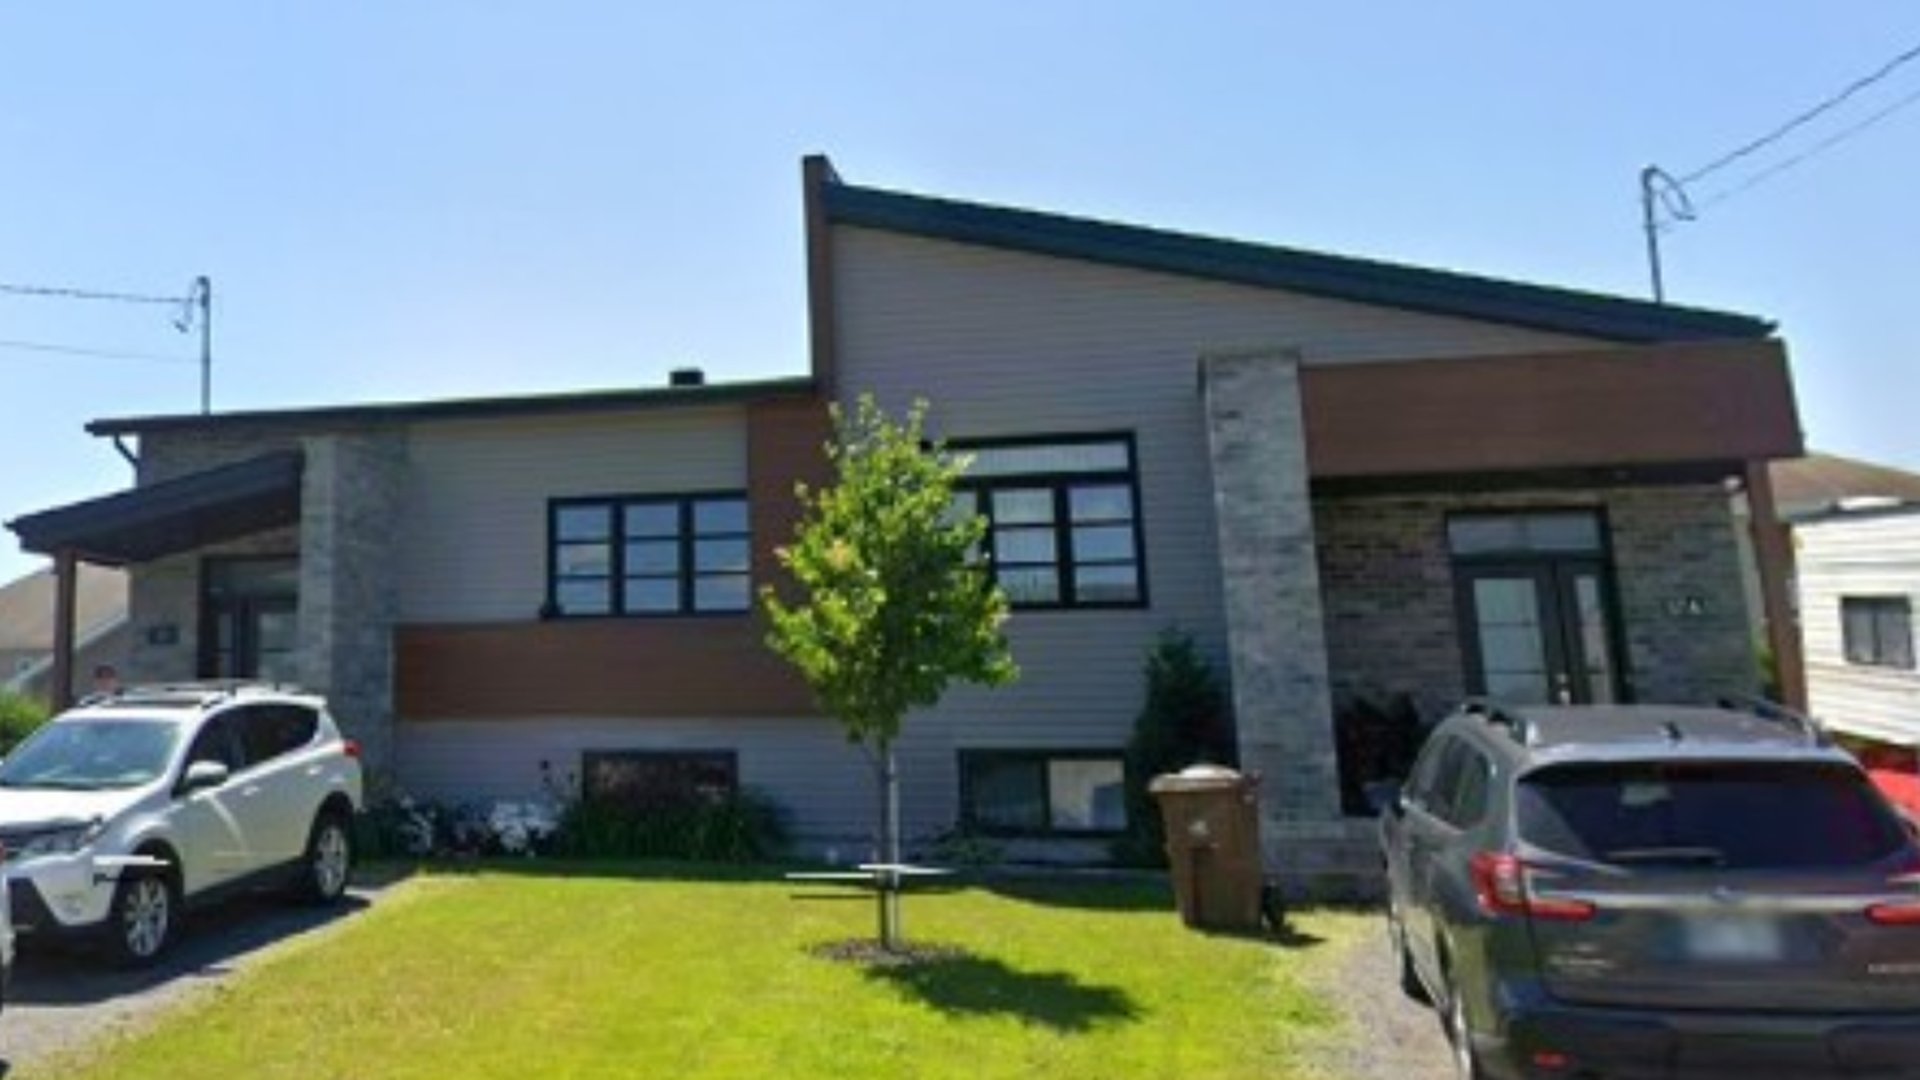
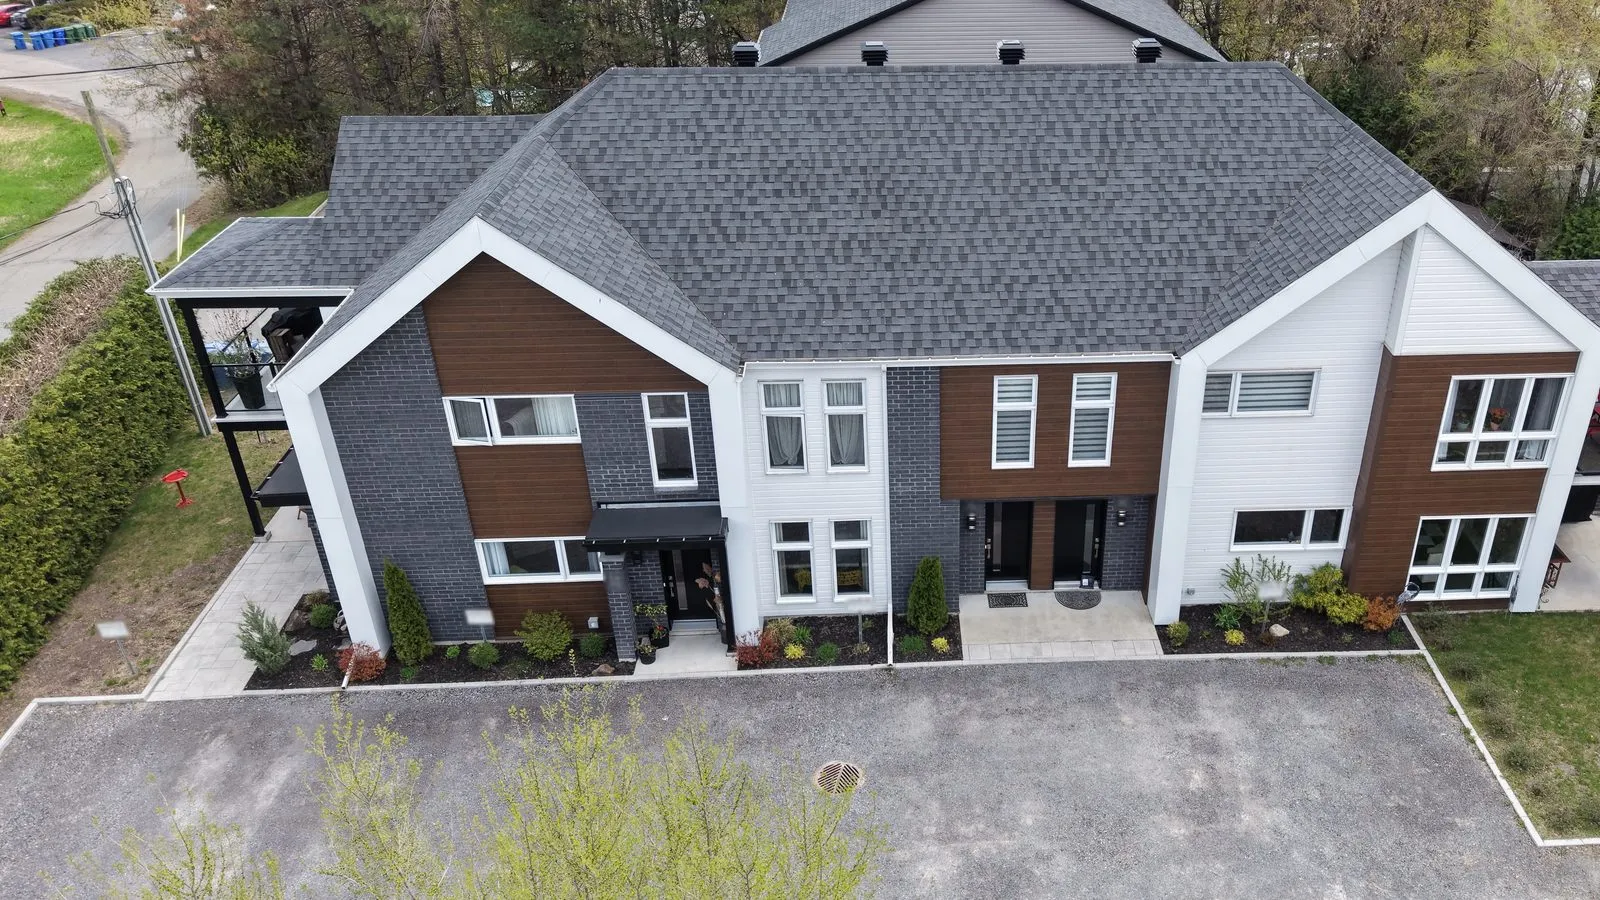
Pour voir le résultat, regardez le duplex côte à côte de Notre-Dame-de-Lourdes ou le 4-plex de Lavaltrie, deux immeubles que nous avons bâtis dans Lanaudière.
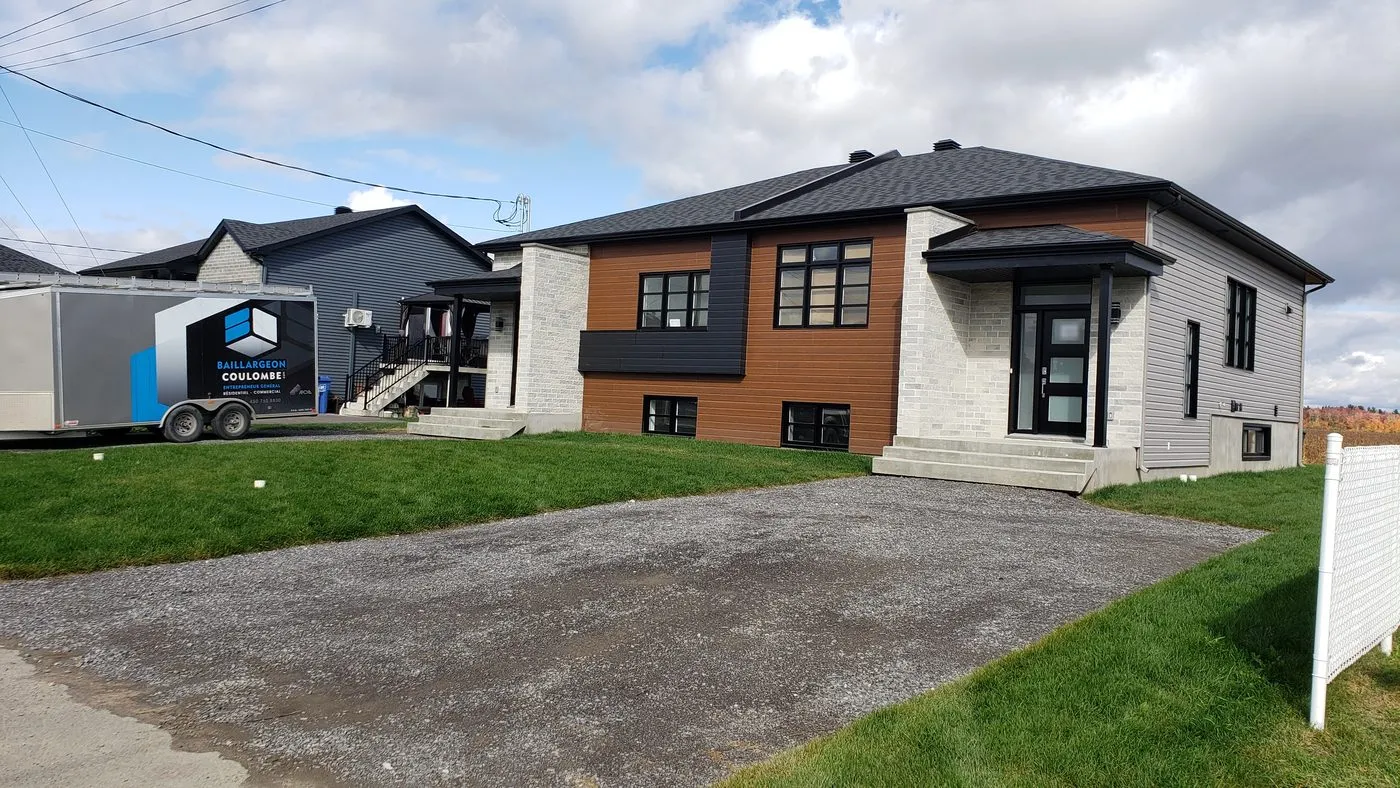
Duplex côte à côte terminé à Notre-Dame-de-Lourdes.
SCHL ou financement conventionnel : qui décide ?
Votre prêteur, avec vous, selon votre situation. Le choix entre un prêt assuré par la SCHL et un prêt conventionnel ne revient pas à votre constructeur. Posez la question à votre prêteur, à un courtier hypothécaire inscrit et à votre comptable.
Ce choix ne change rien à notre travail : les pièces de chantier restent les mêmes, et c’est votre prêteur qui dira lesquelles il exige. Vos chiffres vous appartiennent. Faites-les avec votre comptable, à partir de notre devis et de notre échéancier.
Si vous louez les autres logements, une précision s’impose. Nous construisons. Nous ne gérons pas votre location et nous ne garantissons aucun revenu.
Par où commencer votre projet de plex dans Lanaudière ?
Par une soumission. Décrivez-nous votre terrain, vos plans ou votre vision du projet : nous vous remettons une soumission chiffrée ligne par ligne, avec son échéancier, un document que vous pouvez montrer à votre prêteur dès la première rencontre.
Demander votre soumission chiffrée →
Même équipe, même exigence, chaque fois.
Information fournie à titre indicatif, à jour au 22 octobre 2026. LES ENTREPRISES BAILLARGEON & COULOMBE ne sont pas inscrites auprès de l’Autorité des marchés financiers, ne donnent aucun conseil financier et ne garantissent aucune approbation de financement. Validez votre situation auprès d’un prêteur agréé, d’un courtier hypothécaire inscrit et de votre comptable. L’assurance prêt hypothécaire est un produit de la SCHL ; la demande est présentée par votre prêteur.