Vous faites bâtir une maison neuve, un plex ou un immeuble locatif, et votre prêteur vous parle de « déboursés progressifs ». Le principe est simple : le prêt ne vous est pas remis d’un bloc à la signature, il est versé par tranches, au rythme du chantier. Le détail l’est moins : qui vérifie l’avancement, quels papiers circulent, pourquoi un versement arrive parfois plus petit que prévu.
Cet article décrit le mécanisme tel que les institutions financières l’expliquent elles-mêmes, puis ce qu’un entrepreneur général fournit pour que chaque étape se déroule sans accroc.
En bref : avec un prêt de construction à déboursés progressifs, votre prêteur verse les fonds par étapes, au fil de l’avancement des travaux. Avant chaque versement, un inspecteur ou un évaluateur autorisé par le prêteur vérifie ce qui est réellement construit sur le chantier. Le nombre de déboursés, leur moment et leur montant sont fixés par votre prêteur.
Qu’est-ce qu’un déboursement progressif, au juste ?
Un prêt de construction finance un bâtiment qui n’existe pas encore. Le prêteur ne verse donc pas la totalité des fonds le jour de la signature : il les libère par tranches, à mesure que les travaux avancent. Dans un article consacré à l’autoconstruction, Desjardins le résume ainsi : « des déboursés progressifs sont effectués aux différentes étapes de réalisation du projet ».
La Banque Nationale décrit le même mécanisme sur sa page consacrée à l’achat d’une maison neuve : un inspecteur autorisé vient vérifier l’avancement des travaux avant de libérer les fonds graduellement. La Société canadienne d’hypothèques et de logement (SCHL), pour les prêts à la construction qu’elle assure, parle quant à elle d’« avances échelonnées ».
Pour vous, la conséquence est concrète : l’argent arrive au rythme du chantier, jamais avant. Un chantier découpé en étapes claires rend chaque déboursé plus prévisible, pour vous comme pour votre prêteur.
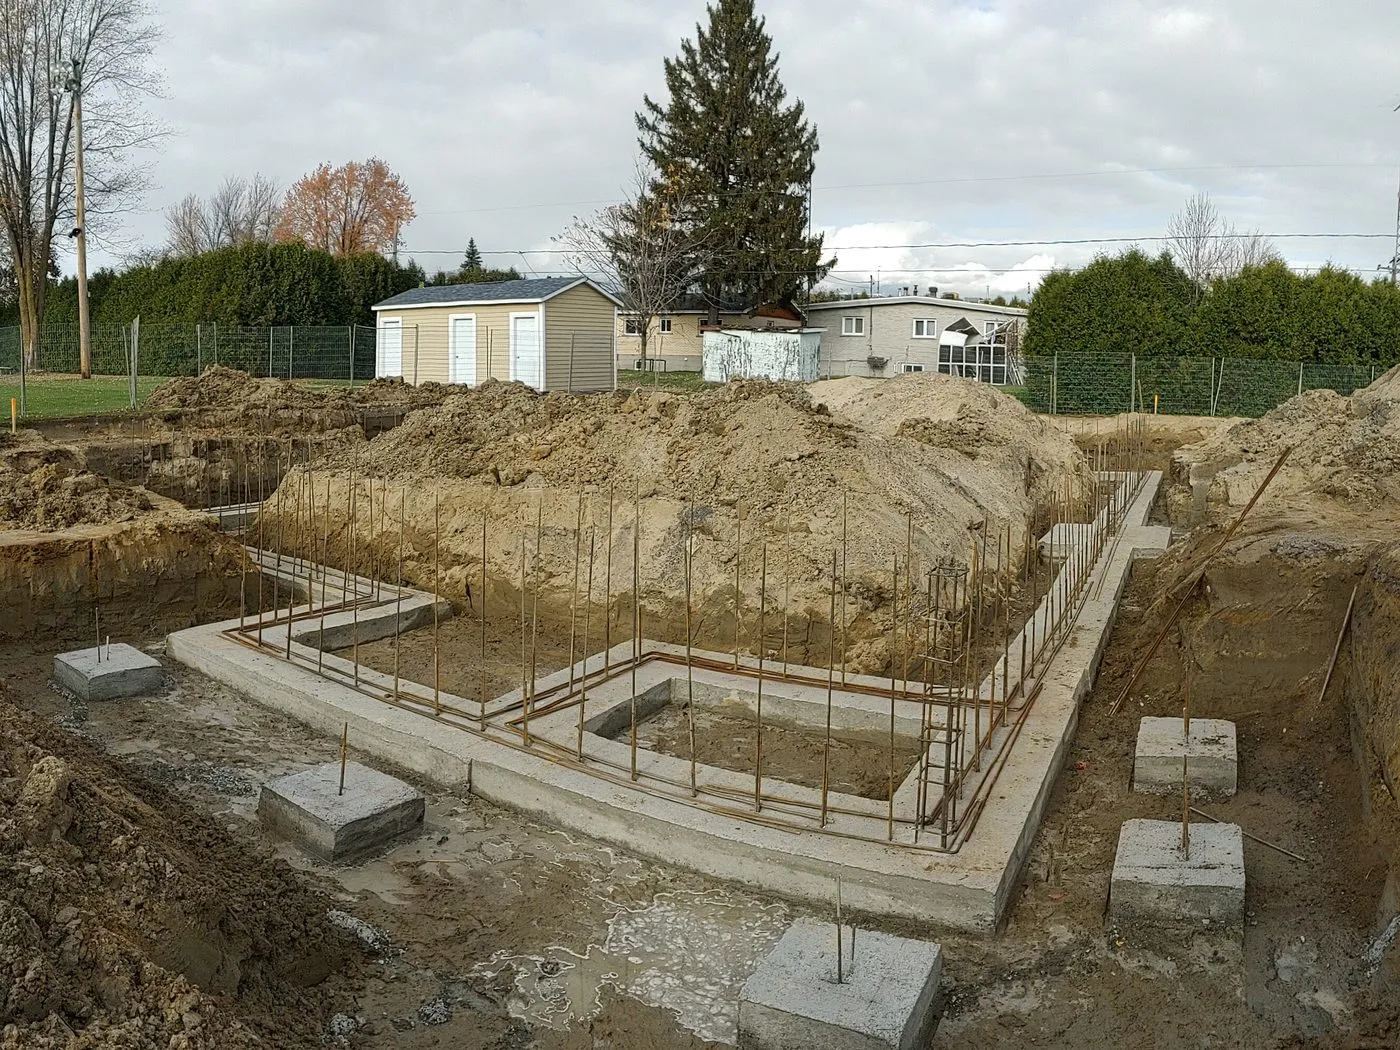
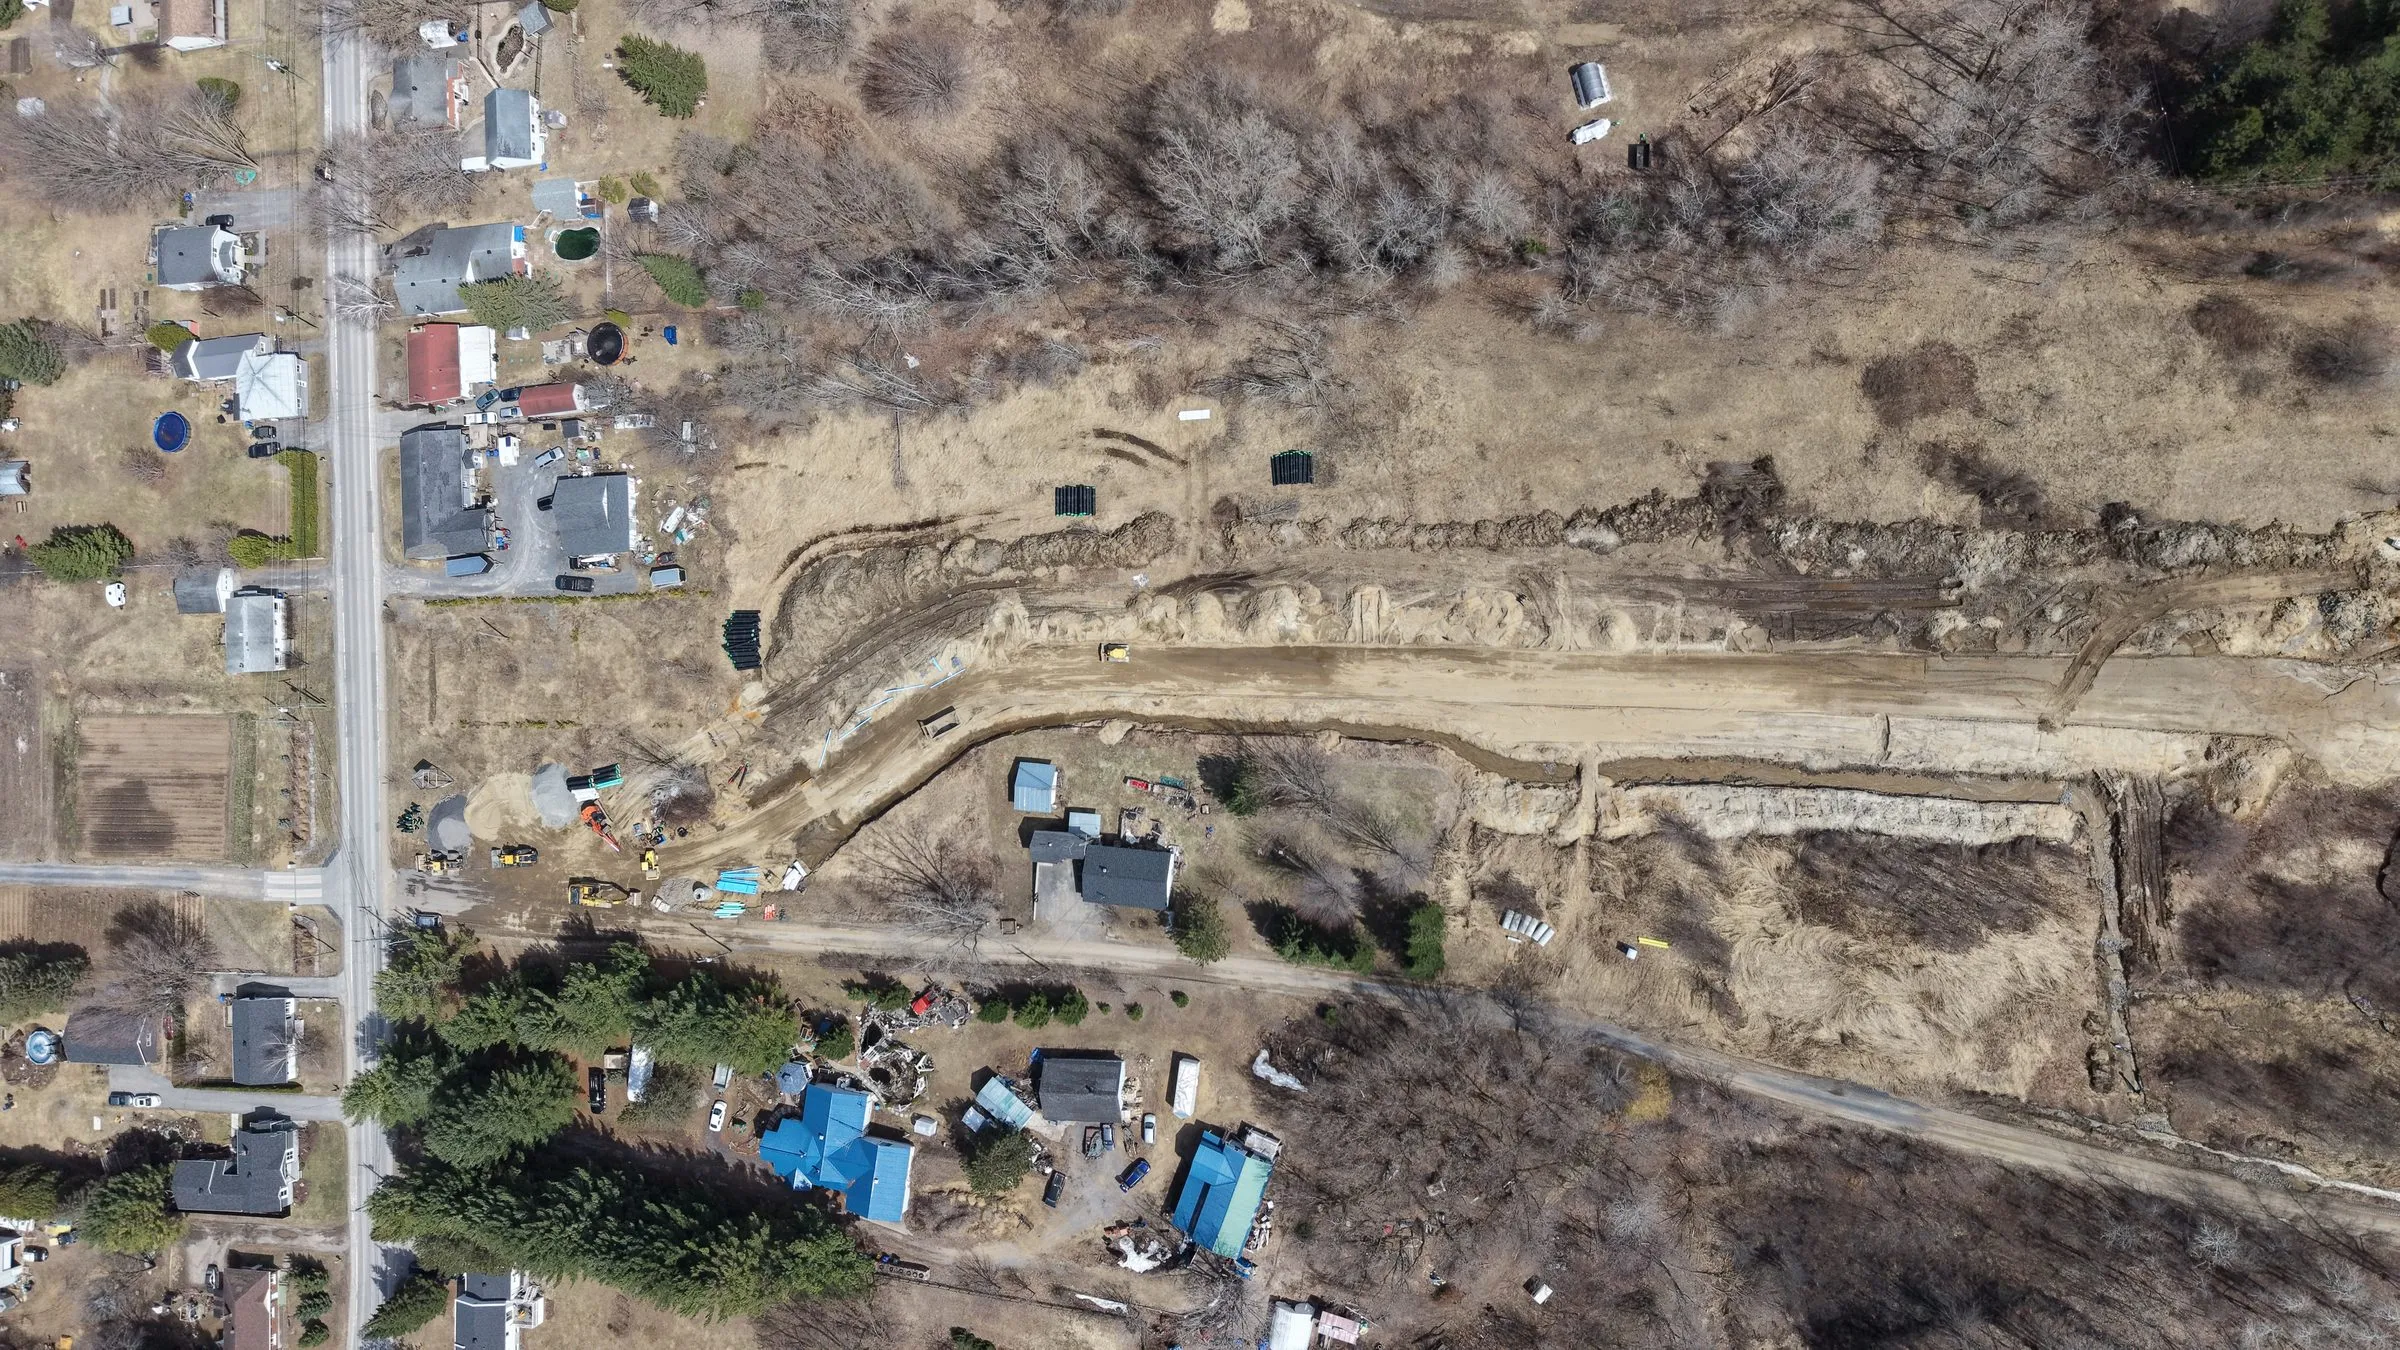
Semelles de fondation coulées, armatures en attente : l’étape « excavation et fondation » est en cours.
Comment se déroule un déboursé, étape par étape ?
Chaque prêteur a sa procédure. Les documents publics de Desjardins et de la Banque Nationale, cités ici à titre d’exemples, permettent de dégager un déroulement type. Ils ne remplacent pas les règles de votre propre prêteur.
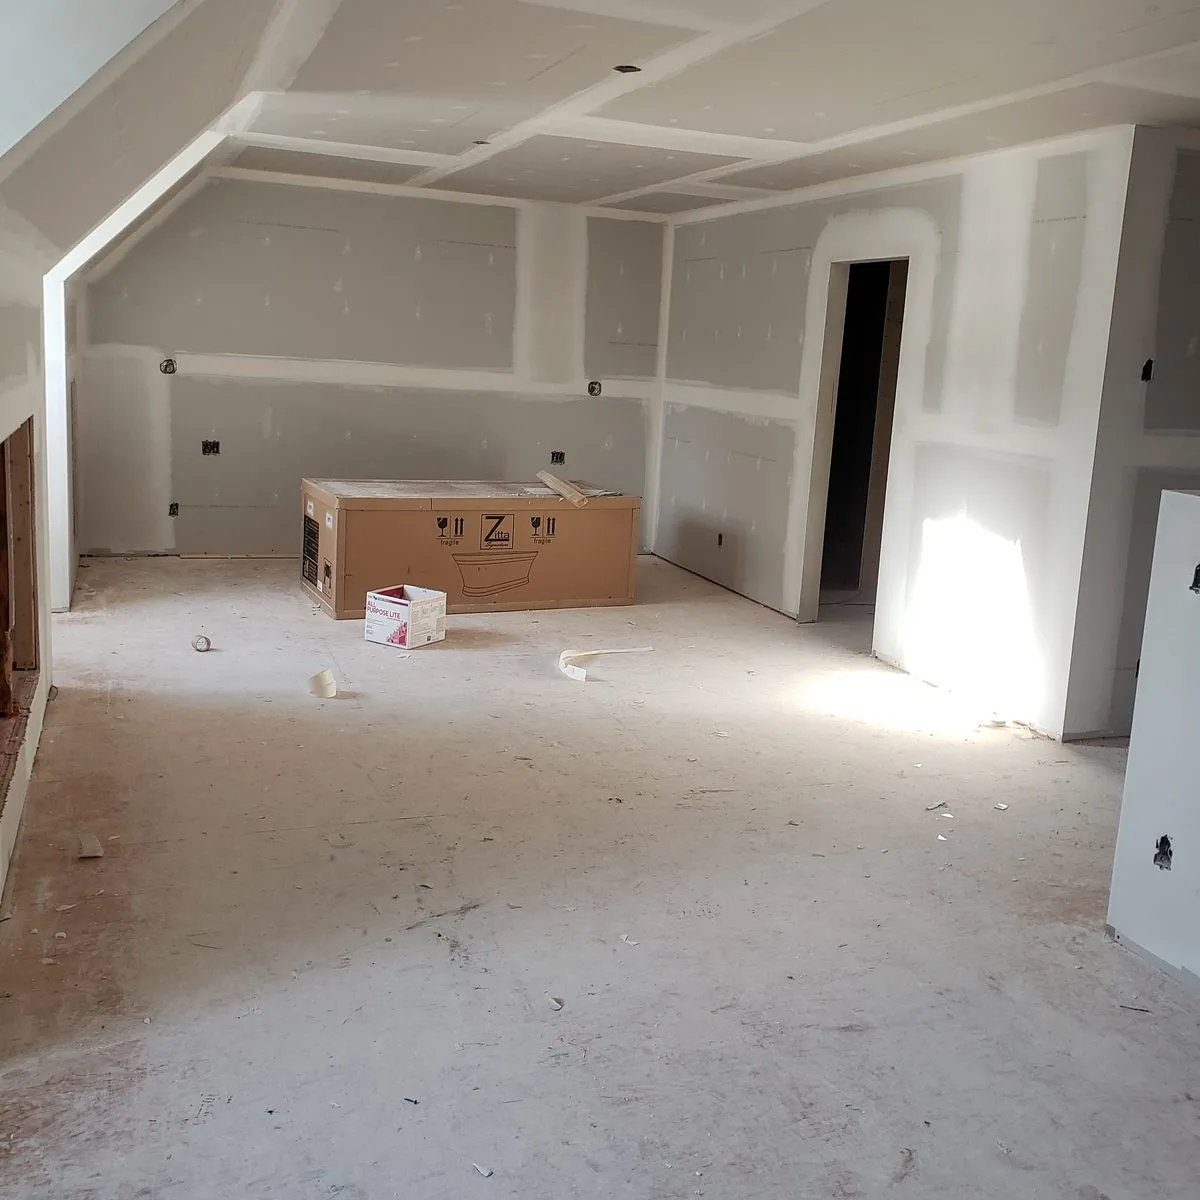
Murs et plafonds en gypse posés, joints tirés : l’étape « pose des murs et des plafonds » est franchie.
- Avant les travaux, le prêteur évalue le projet. « Avant toute chose, le projet devra être évalué », écrit Desjardins, qui énumère les pièces attendues : plans et devis, coûts de construction détaillés, permis de construction, échéancier ou plan d’implantation, offre d’achat ou acte de vente du terrain. Dans son aide-mémoire sur l’autoconstruction, la Banque Nationale précise que les plans sont évalués par un évaluateur agréé par la banque ou par l’assureur prêt.
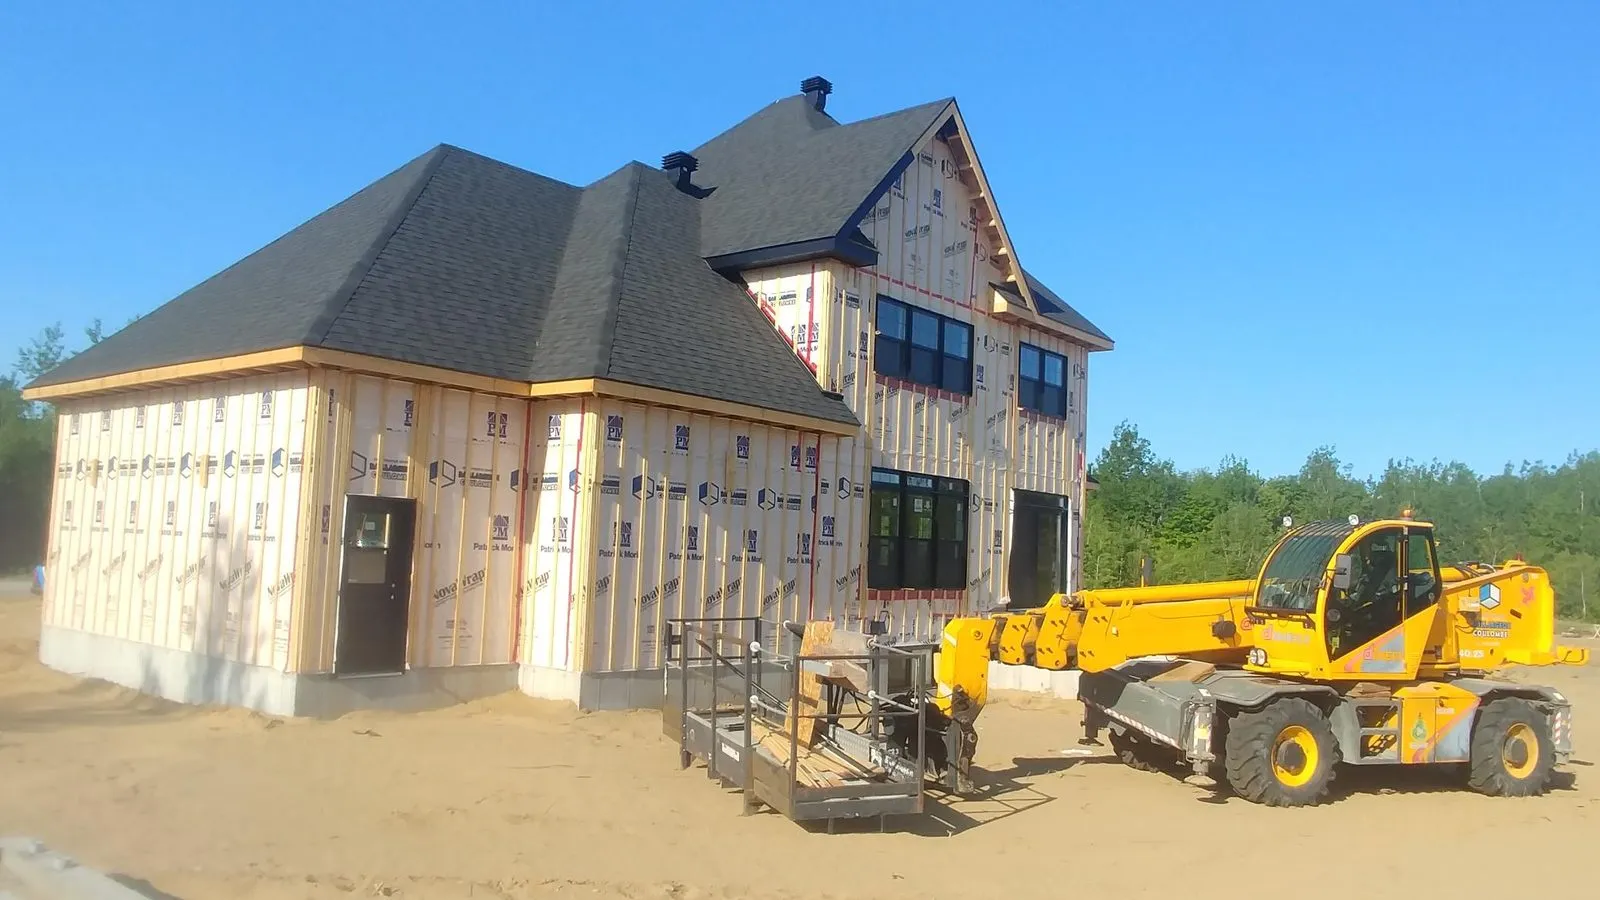
- Le chantier atteint une étape convenue. La Banque Nationale énumère les grandes étapes d’une construction : excavation et fondation, ossature et enveloppe, pose des murs et des plafonds, finition intérieure. Les étapes qui déclenchent un déboursé sont celles que votre prêteur a déterminées.
- La demande de fonds mène à une inspection. L’inspecteur ou l’évaluateur mandaté par le prêteur passe sur le chantier. Selon Desjardins, il estime le pourcentage de réalisation de la construction pour autoriser le déboursé suivant.
- Les fonds sont versés au juriste au dossier. La Banque Nationale indique que les fonds sont déboursés au juriste après la vérification de l’inspection. Une retenue contre les hypothèques légales peut s’appliquer à chaque déboursé : cette part n’est libérée qu’après le délai prescrit, une fois les travaux terminés.
- Si une facture dépasse le déboursé, l’écart vous revient. La Banque Nationale est claire : quand un fournisseur exige un montant supérieur au déboursé, le client assume la différence à même ses ressources.
- La dernière inspection ferme la boucle. Elle confirme que les travaux sont terminés et que la maison est prête à être occupée. Le remboursement suit ensuite les modalités convenues avec votre prêteur.
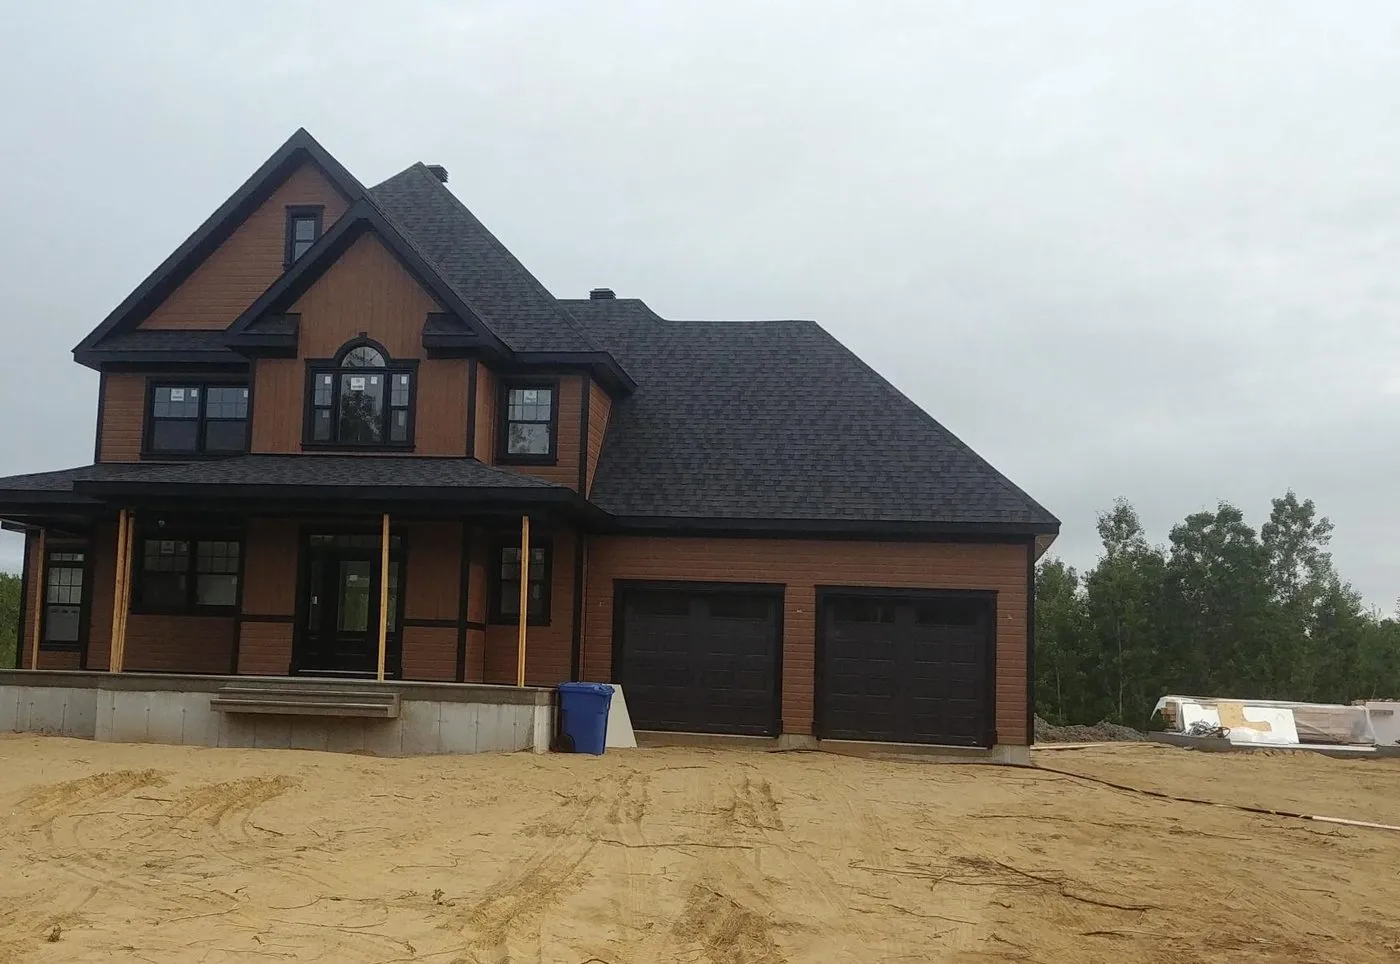
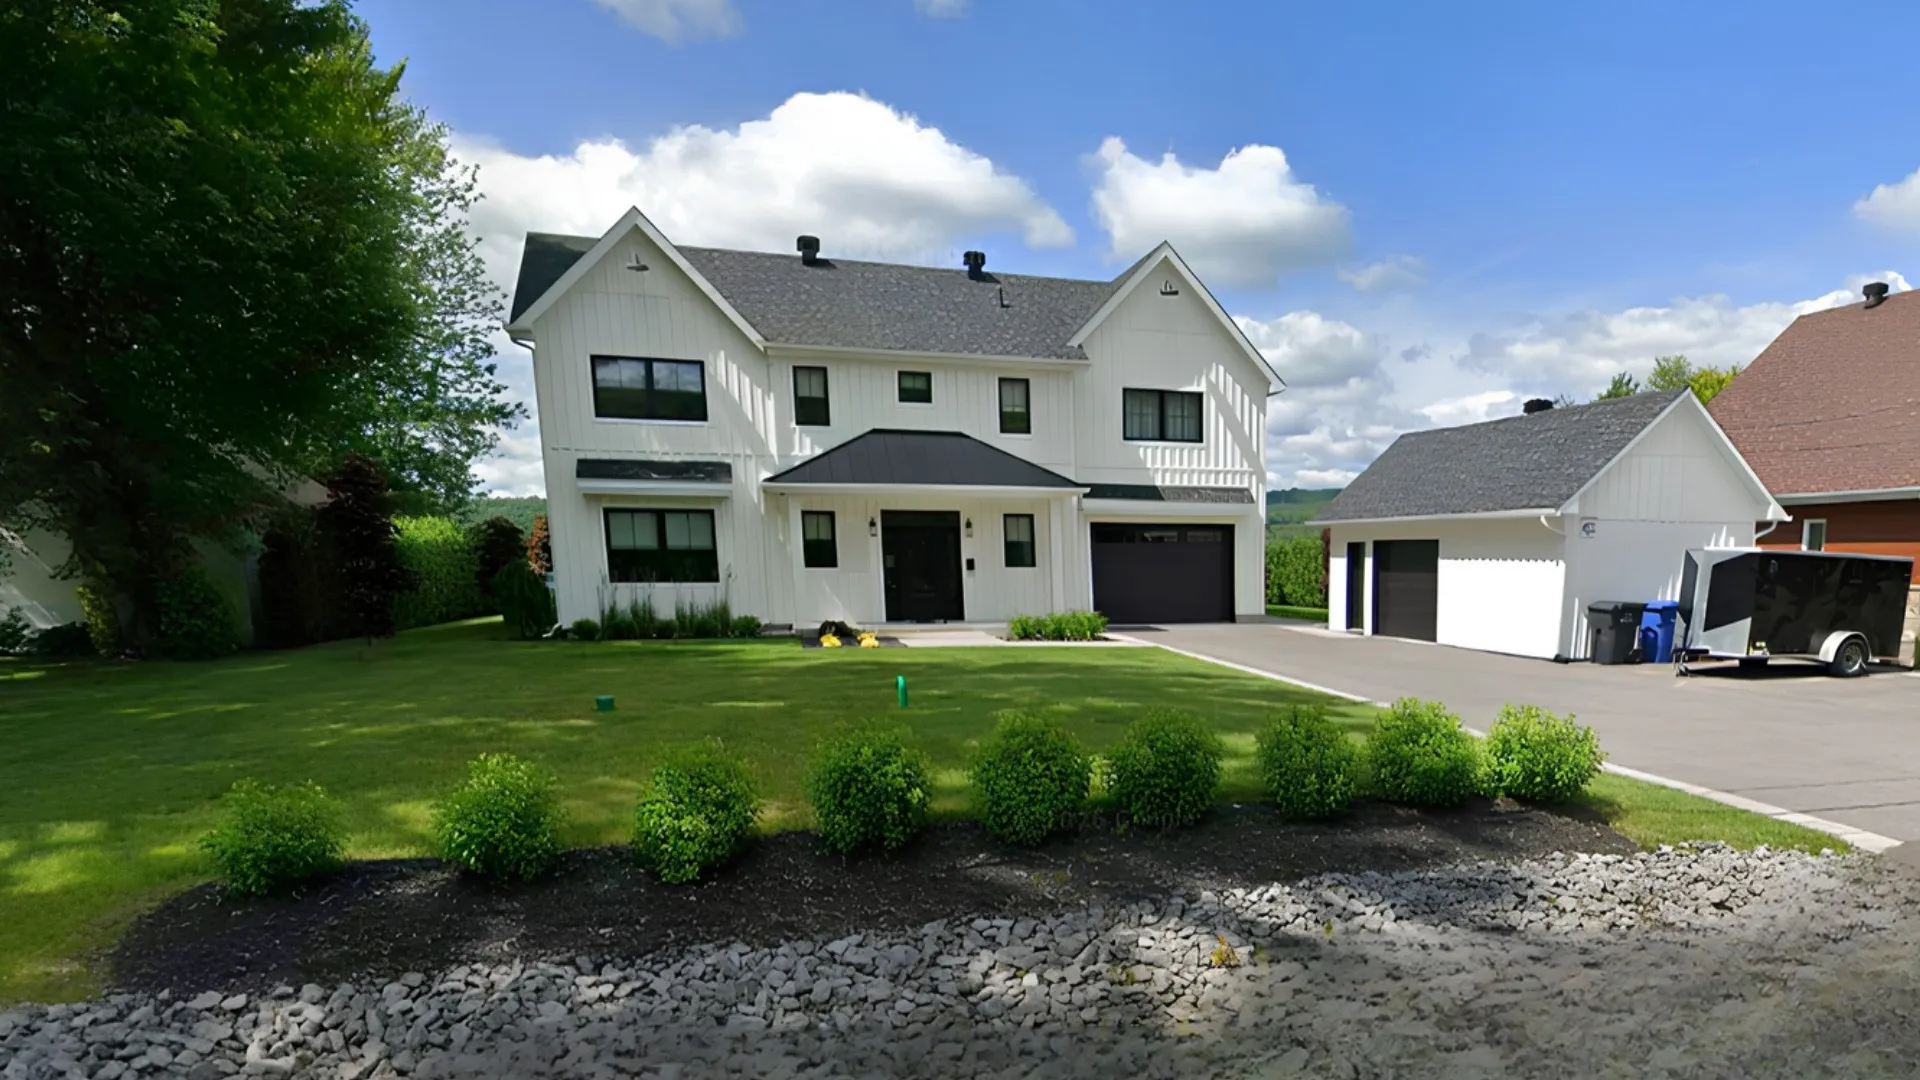
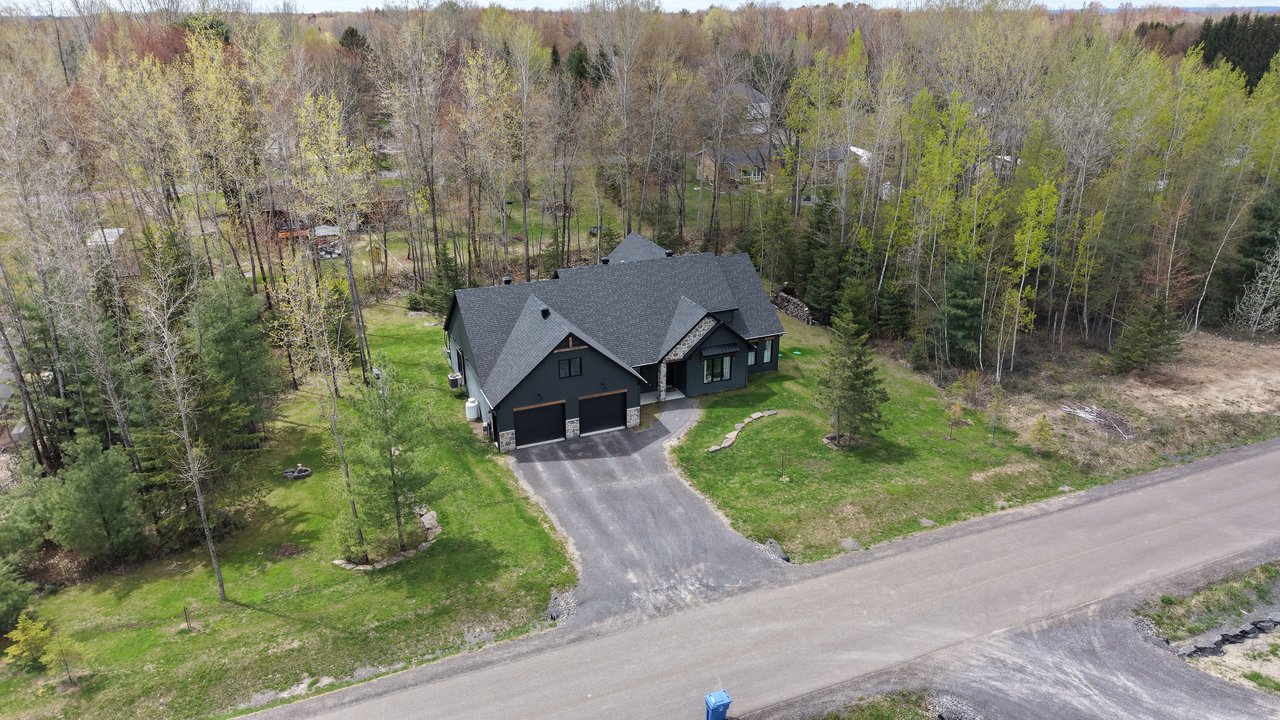
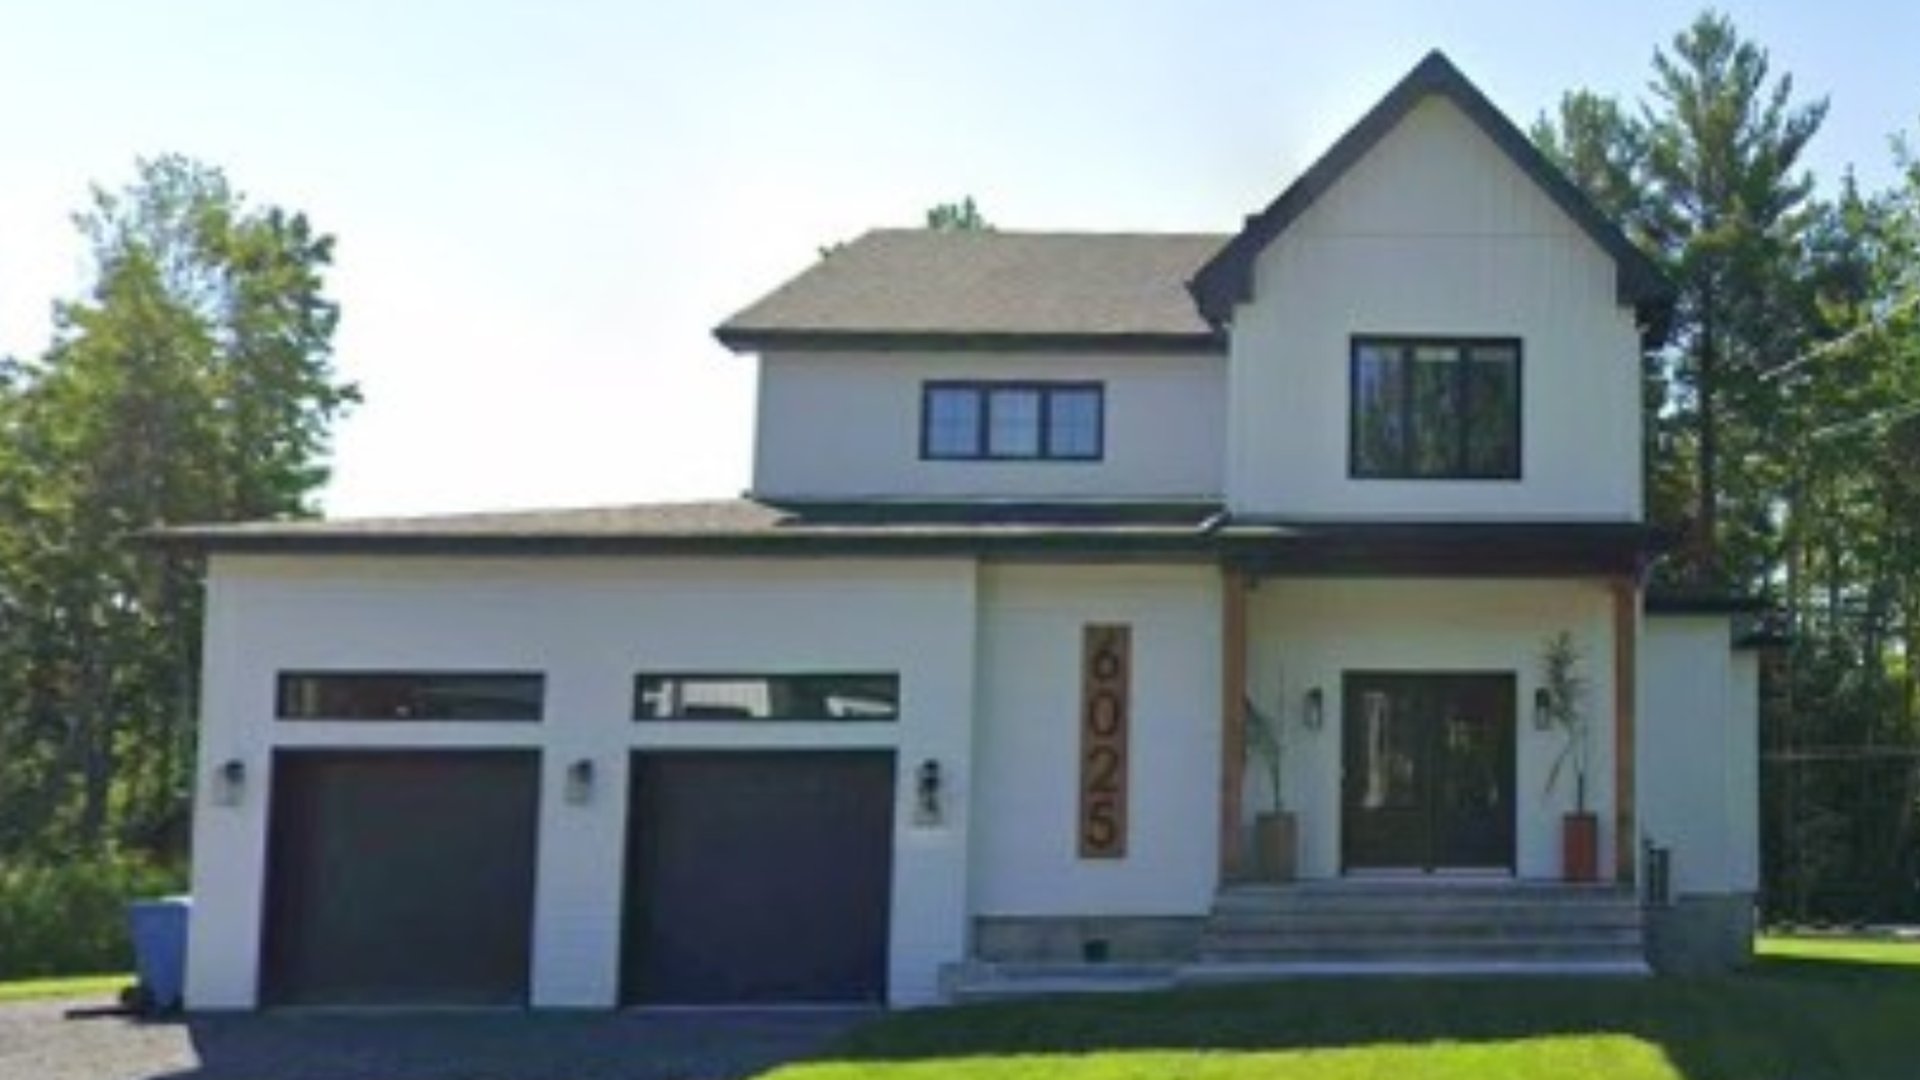
La maison du haut de la page, une fois terminée : c’est l’état que vérifie la dernière inspection.
Que fournit l’entrepreneur au prêteur à chaque déboursé ?
Votre prêteur traite avec vous, mais une bonne partie des pièces vient de l’entrepreneur. Voici ce que nous remettons, selon ce que votre prêteur demande :
- Les plans détaillés et le devis ferme, dès l’ouverture du dossier, mis à jour si un changement est convenu en cours de chantier.
- La soumission chiffrée ligne par ligne, qui rattache chaque poste des travaux à un montant précis.
- L’échéancier des travaux, avec les étapes du chantier dans l’ordre où elles seront franchies.
- Un rapport d’avancement à chaque déboursé, qui décrit l’état du chantier au moment de la demande de fonds.
- Les factures et les quittances, quand votre prêteur les exige pour libérer les fonds.
- Notre numéro de licence, si votre prêteur le demande. Licence RBQ : 5698-7407-01.
Le financement, ce n’est pas notre métier. Le nôtre, c’est de livrer un dossier qui tient la route devant un prêteur : plans détaillés, devis ferme, échéancier, rapports d’avancement à chaque déboursé.
Ce qui relève de votre prêteur
- L’évaluation de votre projet et l’analyse de votre demande de prêt.
- Le nombre de déboursés, les étapes qui les déclenchent et le montant de chacun.
- Le choix de l’inspecteur ou de l’évaluateur qui visite le chantier.
- L’application d’une retenue et le moment où elle est libérée.
- Les conditions de votre prêt, du premier déboursé au remboursement.
Pour toutes ces questions, parlez-en à votre prêteur ou à un courtier hypothécaire inscrit auprès de l’Autorité des marchés financiers.
Pourquoi un déboursé peut-il être plus petit que prévu ?
Le premier piège tient en une phrase de Desjardins : l’évaluateur estime l’avancement « en se fiant aux éléments installés, et non à l’inventaire ». Des fenêtres livrées mais pas encore posées, des armoires entreposées dans le garage : rien de cela ne compte encore dans le calcul du déboursé.
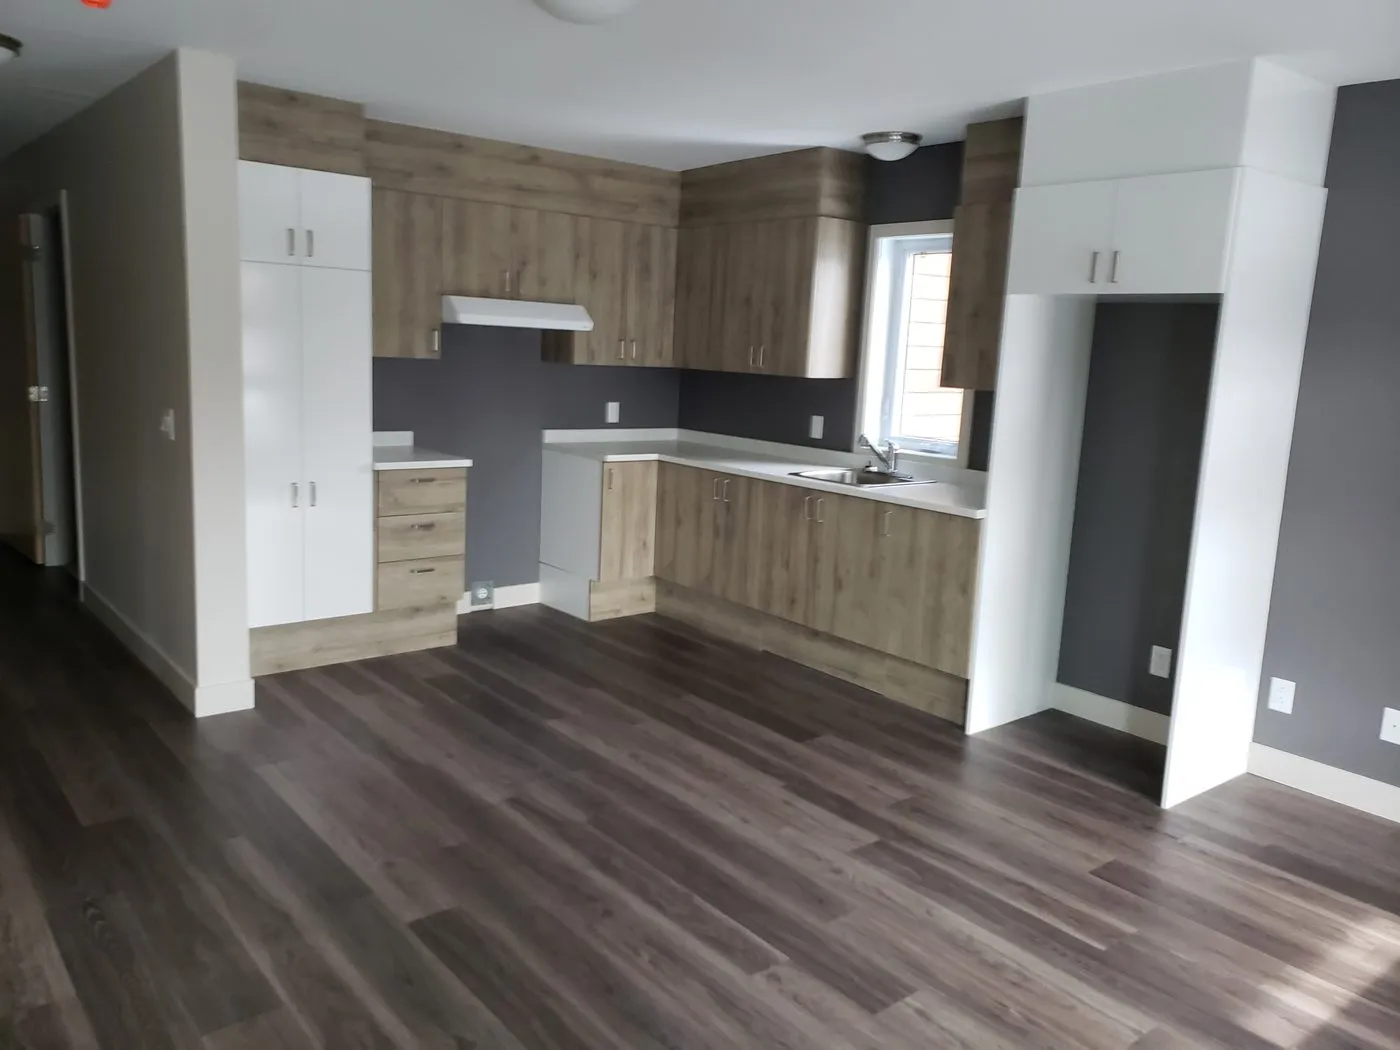
Une cuisine installée : c’est ce qui est posé, et non ce qui est entreposé, qui compte dans l’avancement.
Desjardins signale un deuxième piège : employer pour de la finition l’argent prévu pour la construction peut restreindre votre marge de manœuvre au déboursé suivant. Une cuisine en promotion achetée trop tôt en est l’exemple type.
À chaque déboursé, nous fournissons le rapport d’avancement que votre prêteur demande. Arrêter vos choix de finition tôt limite ce genre de décalage entre le chantier et vos versements.
Maison neuve ou plex : qu’est-ce qui change ?
Le mécanisme reste le même. Ce qui change, c’est la durée du chantier, donc la période pendant laquelle les déboursés s’échelonnent. Nos durées de référence :
- maison neuve courante : 4 à 6 mois ;
- maison haut de gamme : 6 à 8 mois ;
- duplex ou triplex : 4 à 6 mois ;
- immeuble de 12 logements : 7 à 8 mois (l’échéancier d’un 12 logements).
La durée exacte de votre projet est écrite dans votre soumission. Votre prêteur peut ainsi prévoir, dès le départ, sur combien de mois les demandes de fonds s’étaleront.
Pour une maison neuve ou un plex jusqu’au quintuplex non détenu en copropriété, votre contrat avec nous est couvert par le plan de garantie des bâtiments résidentiels neufs, administré par GCR. Les acomptes que vous versez à l’entrepreneur sont protégés jusqu’à 50 000 $ (Règlement sur le plan de garantie des bâtiments résidentiels neufs, art. 13 et 14).
Pour le détail de chaque type de projet, consultez notre page maison neuve sur mesure ou notre page multi-logements. Vous faites bâtir un plex que vous habiterez ? Lisez ce que votre constructeur prépare pour un prêt assuré par la SCHL. Vous visez cinq logements ou plus ? Notre article sur APH Select explique le rôle du prêteur agréé dans ce produit de la SCHL.
Comment préparer votre dossier avec nous ?
Entrepreneur général depuis 2014, nous bâtissons des maisons neuves et des immeubles multi-logements dans Lanaudière. Notre soumission est chiffrée ligne par ligne : vous la comparez poste par poste avec n’importe quelle autre, et vous la remettez telle quelle à votre prêteur.
Nous ne sommes ni prêteur, ni courtier hypothécaire, ni inscrits auprès de l’Autorité des marchés financiers. Nous ne donnons aucun conseil financier et nous ne recevons aucune commission liée à la conclusion de votre prêt.
Décrivez-nous votre terrain, vos plans ou votre idée de départ. Vous recevez une soumission chiffrée ligne par ligne, avec la durée de votre chantier écrite noir sur blanc.
Demandez votre soumission détaillée →
Même équipe, même exigence, chaque fois.
Information fournie à titre indicatif, à jour au 22 octobre 2026. LES ENTREPRISES BAILLARGEON & COULOMBE ne sont pas inscrites auprès de l’Autorité des marchés financiers, ne donnent aucun conseil financier et ne garantissent aucune approbation de financement. Validez votre situation auprès d’un prêteur agréé, d’un courtier hypothécaire inscrit et de votre comptable. APH Select est un produit de la Société canadienne d’hypothèques et de logement ; les critères peuvent changer sans préavis.